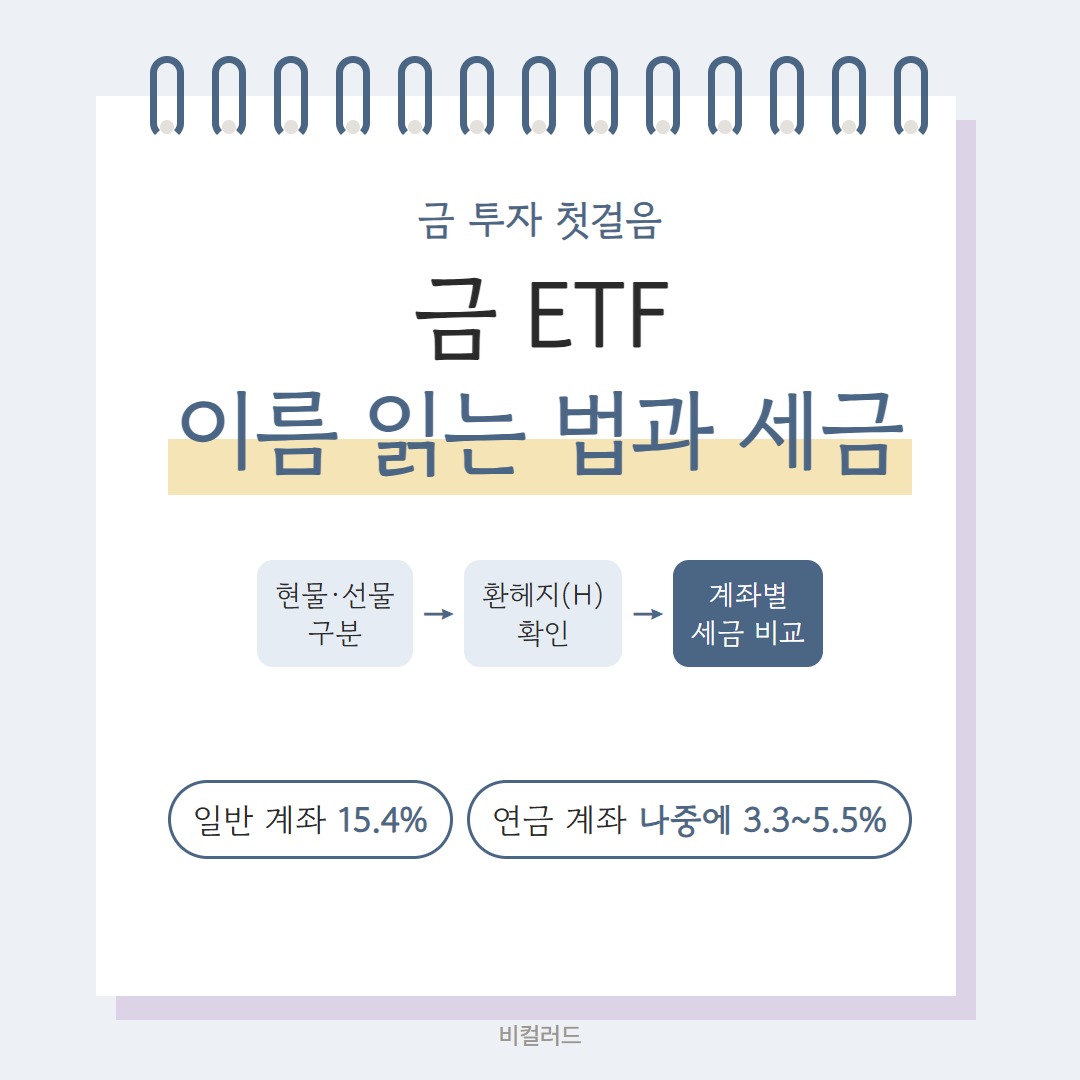
금 ETF는 금을 직접 사지 않고 증권 계좌에서 주식처럼 1주씩 사고파는 상품이에요.
일반 계좌에서는 수익에 15.4% 세금이 붙고, 연금저축·IRP·ISA에서 사면 세금이 줄거나 미뤄져요.
이름에 붙은 현물·선물·(H) 뜻부터 세금 계산, 다른 금 투자와 비교까지 정리했어요.
1. 금 ETF란? 금을 주식처럼 사는 방법
ETF는 거래소에 상장된 펀드예요. 금 ETF는 금값을 따라 움직이도록 만든 ETF라서, 금값이 오르면 같이 오르고 내리면 같이 내려요.
주식 계좌만 있으면 장이 열린 평일 9시~15시 30분에 바로 사고팔 수 있고, 판 돈은 이틀 뒤(영업일 기준) 들어와요.
| 금 ETF | 골드바 | |
|---|---|---|
| 최소 금액 | 1주 (몇천~몇만 원) | 수십만 원 이상 |
| 사고파는 곳 | 증권사 앱 | 은행·금거래소 |
| 보관 | 필요 없음 | 직접 보관 |
✅ 이런 분이 많이 찾아요
금에 소액으로 나눠 넣고 싶은 분, 주식이 크게 흔들릴 때 일부를 금으로 옮겨 두고 싶은 분이에요.
2. 금 ETF 이름 읽는 법: 현물·선물·(H)
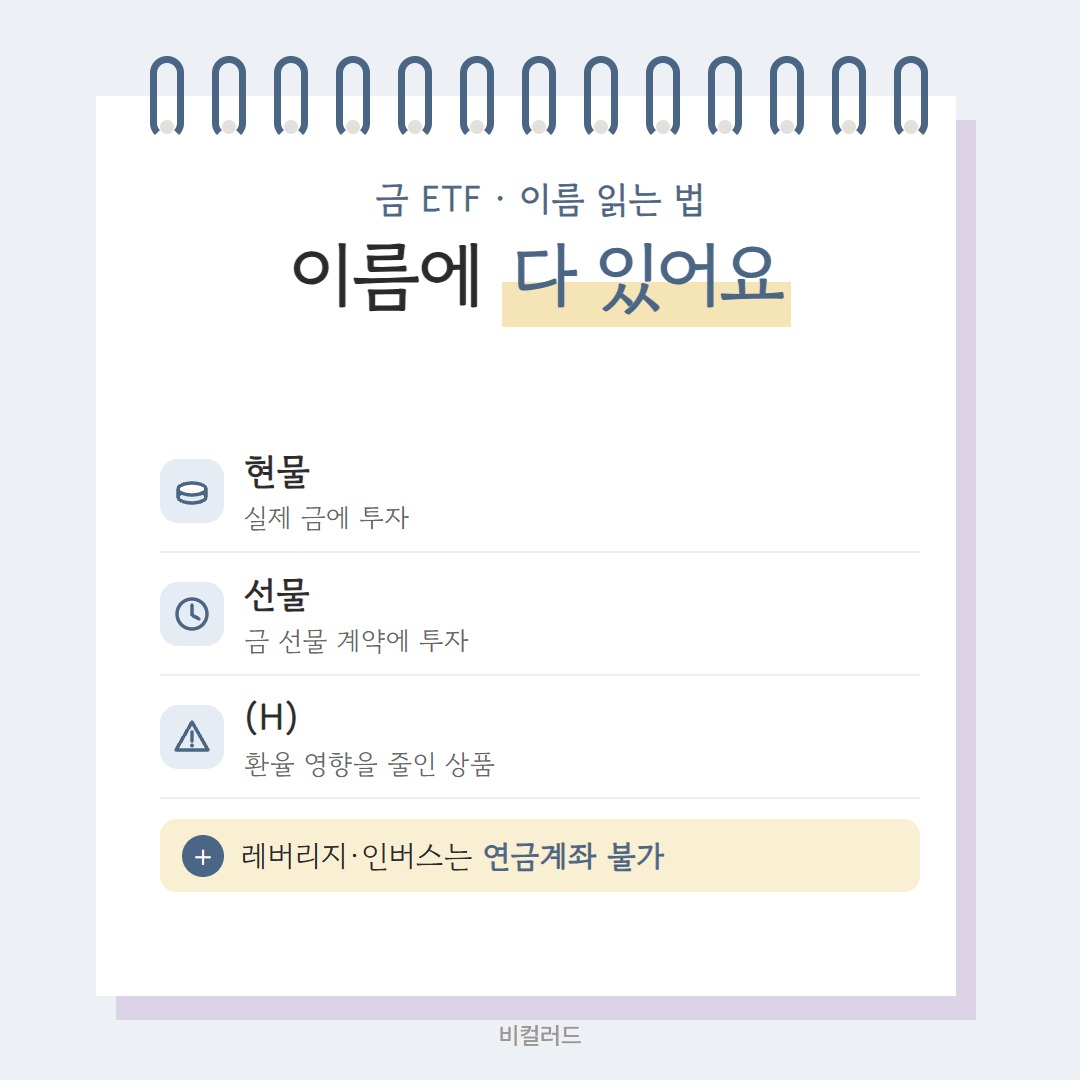
금 ETF는 이름만 잘 읽어도 어떤 상품인지 거의 알 수 있어요.
| 이름에 있으면 | 뜻 | 알아둘 점 |
|---|---|---|
| 현물 | 실제 금(KRX 금시장 금)을 담음 | 금값을 가장 가깝게 따라감 |
| 선물 | 금 선물 계약에 투자 | 만기 교체 비용 때문에 금값과 차이가 날 수 있음 |
| (H) | 환헤지, 달러 환율 영향을 줄임 | 환율이 오를 때 그 효과는 못 봄 |
| 레버리지·인버스 | 금값의 2배, 또는 반대로 움직임 | 연금계좌에서는 살 수 없음 |
📌 예시 이름에 'KRX금현물'이 있으면 국내 금시장 금값을, '골드선물(H)'이면 해외 금 선물 가격을 환율 영향 없이 따라간다는 뜻이에요.
💡 처음이라면 이름에 '현물'이 들어간 상품부터 살펴보면 금값과 따로 노는 걱정이 적어요. 선물형은 금값이 그대로여도 계약을 바꾸는 비용 때문에 조금씩 차이가 날 수 있어요.
3. 금 ETF 세금, 얼마나 떼나요
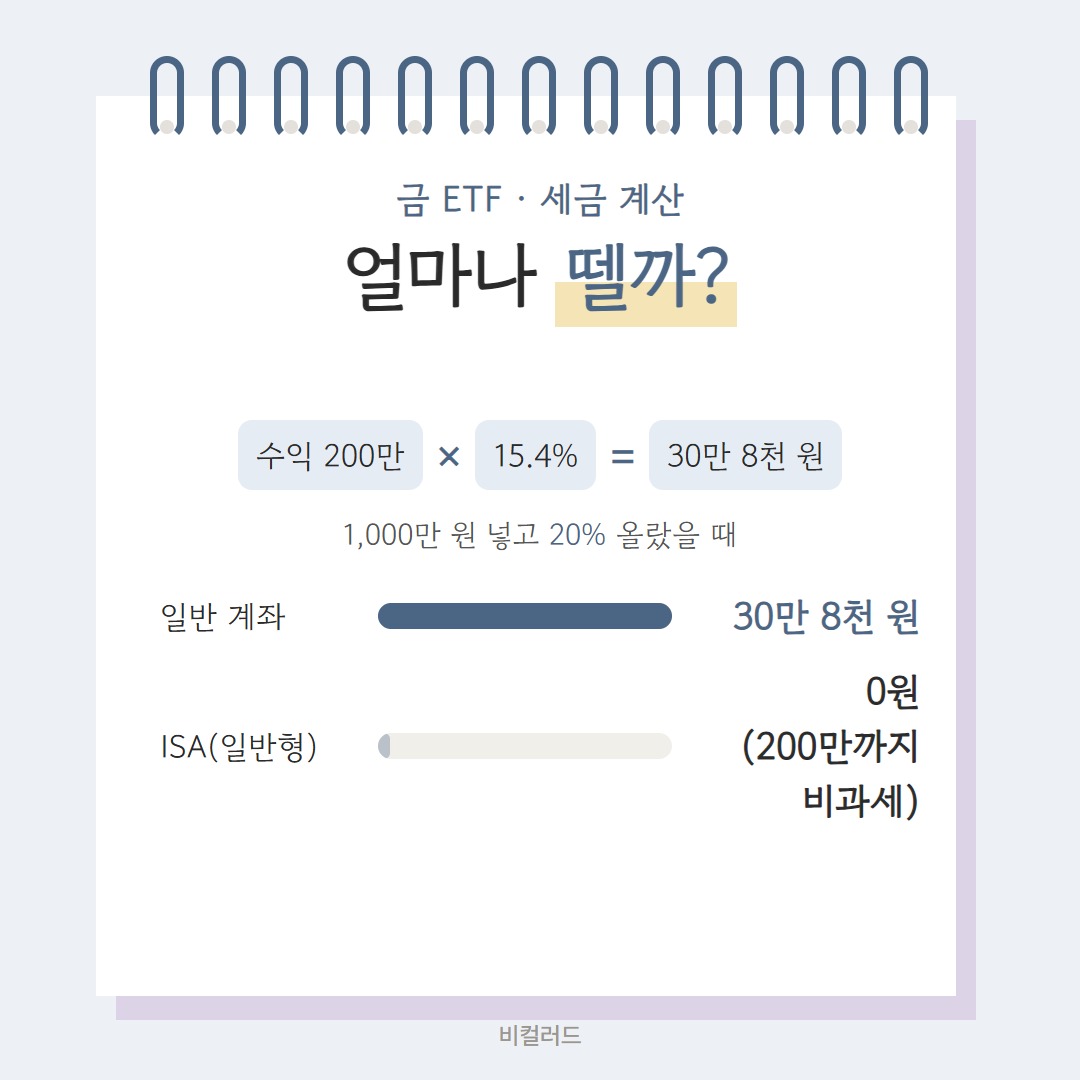
국내에 상장된 금 ETF는 팔아서 생긴 수익에 배당소득세 15.4%(소득세 14% + 지방소득세 1.4%)를 떼요.
📌 계산 예시 1,000만 원어치 사서 20% 올랐을 때 팔면 수익은 200만 원이고, 세금은 200만 × 15.4% = 30만 8천 원이에요. 손에 쥐는 수익은 169만 2천 원이에요.
✅ 금융소득 2,000만 원이 넘으면
이자·배당과 이 수익을 합쳐 1년에 2,000만 원이 넘으면 넘는 부분은 다른 소득과 합쳐 종합과세돼요.
💡 미국 등 해외에 상장된 금 ETF는 세금 방식이 달라요. 1년 수익에서 250만 원을 빼고 22% 양도소득세를 내요.
📌 환율까지 생각한 예시 금값이 그대로인데 원·달러 환율이 5% 올랐다면, (H)가 없는 해외 금 ETF는 약 5% 오르고 (H)가 붙은 상품은 거의 그대로예요. 반대로 환율이 내리면 (H)가 손해를 막아 줘요.
⚠️ 세금은 팔 때 한 번에 떼요.
1년에 여러 번 사고팔면 그때마다 수익의 15.4%가 빠지니, 자주 사고파는 것보다 오래 들고 가는 쪽이 세금 면에서는 유리해요.
4. 금 ETF vs KRX 금현물 vs 골드바
| 방법 | 사고팔 때 세금 | 주의할 점 |
|---|---|---|
| 국내 금 ETF | 수익의 15.4% | 총보수가 해마다 조금씩 빠짐 |
| KRX 금현물(증권사 금 계좌) | 매매차익 비과세 | 실물로 찾으면 부가세 10% |
| 골드바 | 살 때 부가세 10% | 보관·도난 걱정, 사고팔 때 가격 차이 |
| 해외 상장 금 ETF | 250만 원 넘는 수익의 22% | 환율 영향, 신고 필요 |
세금만 보면 KRX 금현물이 유리하지만, 연금계좌에서 굴리거나 다른 ETF와 함께 관리하려면 금 ETF가 편해요.
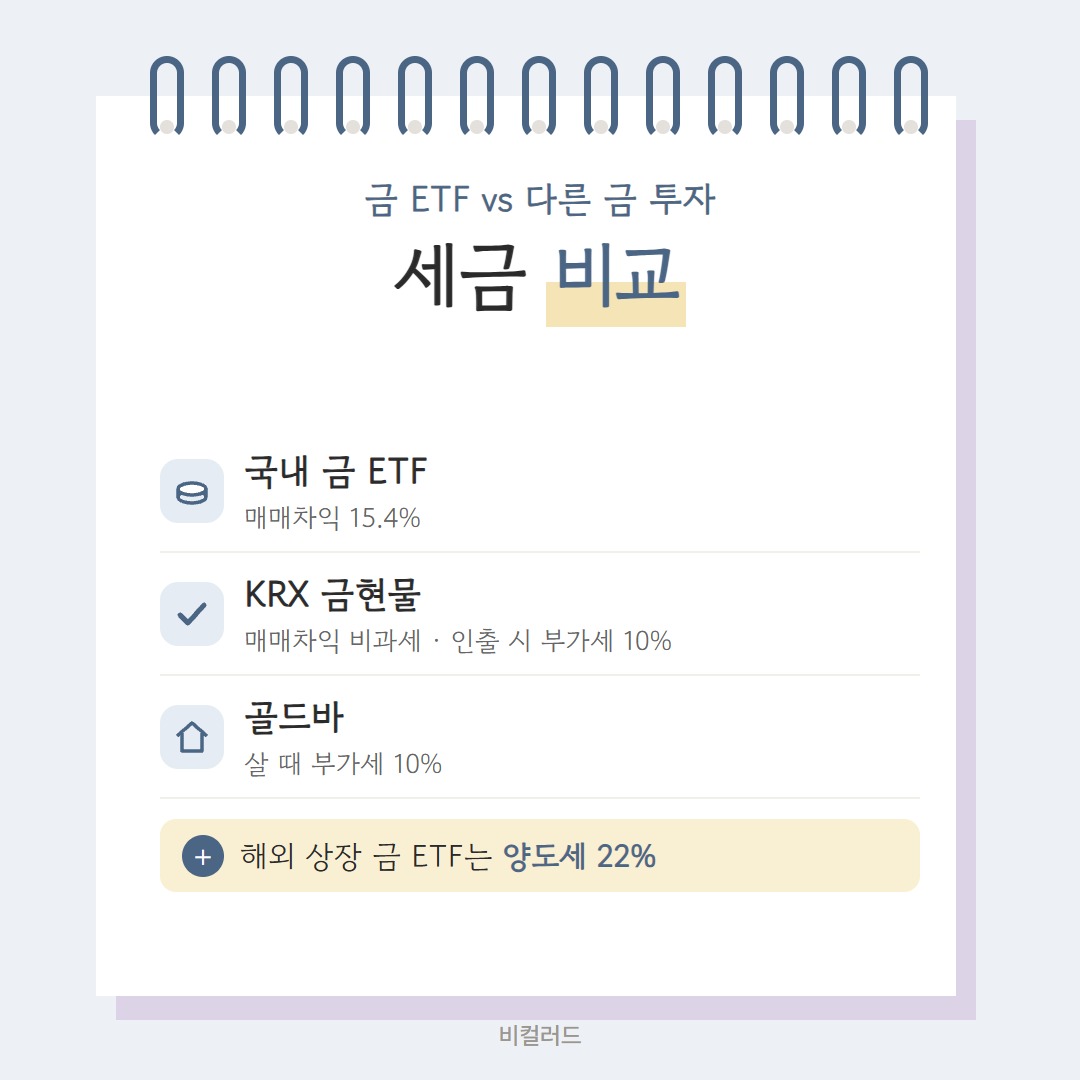
📌 같은 200만 원 수익, 방법별 세금 국내 금 ETF 30만 8천 원 / KRX 금현물 0원(실물 인출 안 할 때) / 해외 상장 금 ETF는 250만 원 공제 안이라 0원이지만 다음 해 5월에 신고해야 해요.
✅ 세금보다 중요한 것
KRX 금현물은 증권사에 금 전용 계좌를 따로 만들어야 하고, 1g 단위로 거래해요. 금 ETF는 이미 쓰는 주식 계좌에서 바로 살 수 있다는 게 가장 큰 차이예요.
5. 연금저축·IRP·ISA에서 금 ETF 사면
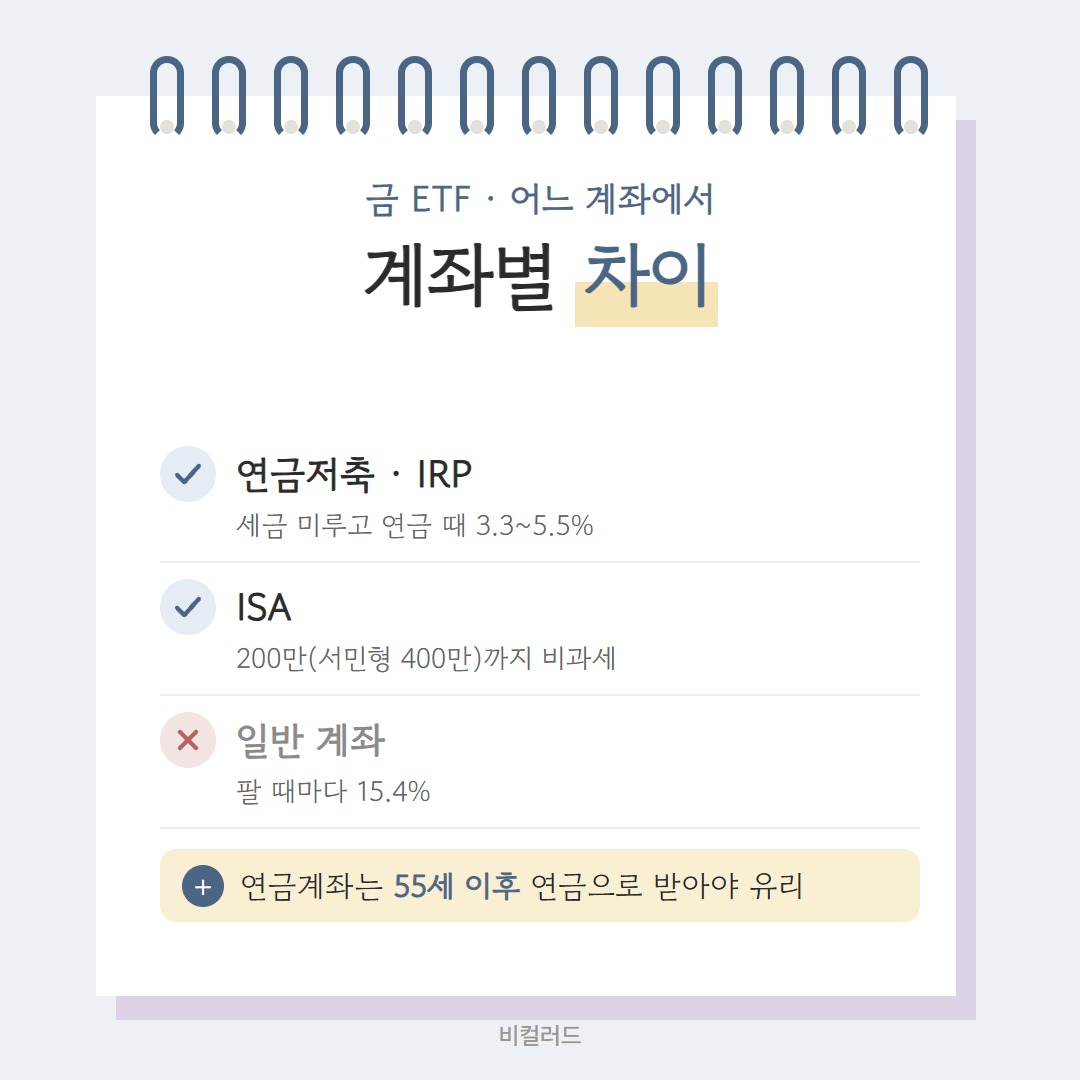
연금저축·IRP
- 수익에 바로 세금을 떼지 않고 미뤄 줘요.
- 55세 이후 연금으로 받으면 나이에 따라 3.3~5.5% 연금소득세만 내요.
- 레버리지·인버스 금 ETF는 살 수 없어요.
ISA
- 수익 200만 원(서민형 400만 원)까지 세금이 없어요.
- 넘는 부분은 9.9%로 따로 계산해요.
📌 같은 수익, 다른 세금 수익 200만 원이 났을 때 일반 계좌는 30만 8천 원, ISA 일반형은 0원이에요.
💡 연금저축은 소득이 없어도 만들 수 있고, IRP는 근로·사업소득이 있어야 만들 수 있어요. 둘 다 1년에 합쳐 900만 원까지 넣은 돈에 세액공제도 받아요.
6. 금 ETF 사기 전에 꼭 확인할 것
- 총보수: 해마다 자동으로 빠지는 비용이에요. 같은 금 ETF라면 낮은 쪽이 유리해요.
- 거래량: 너무 적으면 원하는 가격에 사고팔기 어려워요.
- 추적 오차: 금값과 ETF 가격이 얼마나 벌어지는지 보세요.
- 환율: (H)가 없으면 달러 환율에 따라 수익이 더 커지거나 줄어요.
금은 이자나 배당이 없어서 값이 오를 때만 수익이 나요.
한 번에 몰아 넣기보다 나눠서 사는 방법을 많이 써요.
📌 나눠 사기 예시 매달 20만 원씩 금 ETF를 사면, 값이 떨어진 달에는 더 많은 주를, 오른 달에는 적은 주를 사게 돼요. 1년이면 240만 원을 평균 가격에 가깝게 나눠 담을 수 있어요.
7. 금 ETF 자주 묻는 질문(FAQ)
Q. 금 ETF도 원금 손실이 있나요?
네, 금값이 내리면 손실이 나요.
예금처럼 원금이 보장되지 않아요.
Q. 분배금이 나오나요?
금은 이자가 없어서 분배금이 거의 없거나 아주 적어요.
Q. 실물 금으로 바꿀 수 있나요?
금 ETF는 실물로 바꿀 수 없어요.
실물이 필요하면 KRX 금현물이나 골드바를 봐야 해요.
Q. 언제 사야 하나요?
금값을 맞히기는 어려워요.
이 글은 투자 권유가 아니니 본인 상황에 맞게 판단하세요.
Q. 금 ETF와 금 펀드는 다른가요?
금 펀드는 하루 한 번 정해진 가격으로 사고, 금 ETF는 장중에 실시간 가격으로 사고팔아요.
비용은 보통 ETF가 더 낮아요.
Q. 미성년 자녀 계좌로도 살 수 있나요?
부모가 자녀 명의 증권 계좌를 만들어 주면 살 수 있어요.
자녀 계좌에 넣는 돈은 증여세 공제 한도(미성년 10년간 2,000만 원)를 함께 확인하세요.
Q. 금 ETF는 어디서 사나요?
쓰고 있는 증권사 앱에서 '금'이나 '골드'로 검색하면 국내에 상장된 금 ETF가 모두 나와요.
이름과 총보수를 비교해 고르면 돼요.
금 ETF는 1주부터 주식처럼 살 수 있고, 일반 계좌에서는 수익의 15.4%를 세금으로 떼요.
이름에서 현물·선물·(H)를 먼저 읽고, 세금이 신경 쓰이면 연금저축·IRP·ISA 계좌에서 사는 방법을 함께 비교해 보세요.
※ 이 글은 2026년 10월 기준 세법과 증권사 안내를 바탕으로 정리한 일반 정보이며 특정 상품의 투자 권유가 아니에요. 세율과 계좌별 제도는 바뀔 수 있으니 투자 전 증권사와 국세청 안내를 확인하세요.