ISA계좌 납입한도는 1년에 2,000만 원, 만기까지 모두 합쳐 1억 원이에요. 올해 다 넣지 못한 미사용 한도는 다음 해로 넘어가서, 첫해 1,000만 원만 넣었다면 이듬해에는 3,000만 원까지 넣을 수 있습니다. 다만 중간에 돈을 빼도 한도는 다시 생기지 않고, 계좌를 열어 둔 해부터만 한도가 쌓여요. 정부가 9월에 낸 세법 수정안도 지금의 일반 ISA 한도를 그대로 두는 내용이라, 아래 계산법으로 우리 집 남은 한도를 확인하면 됩니다.
ISA계좌 납입한도 연 2천만 원과 총 1억 원
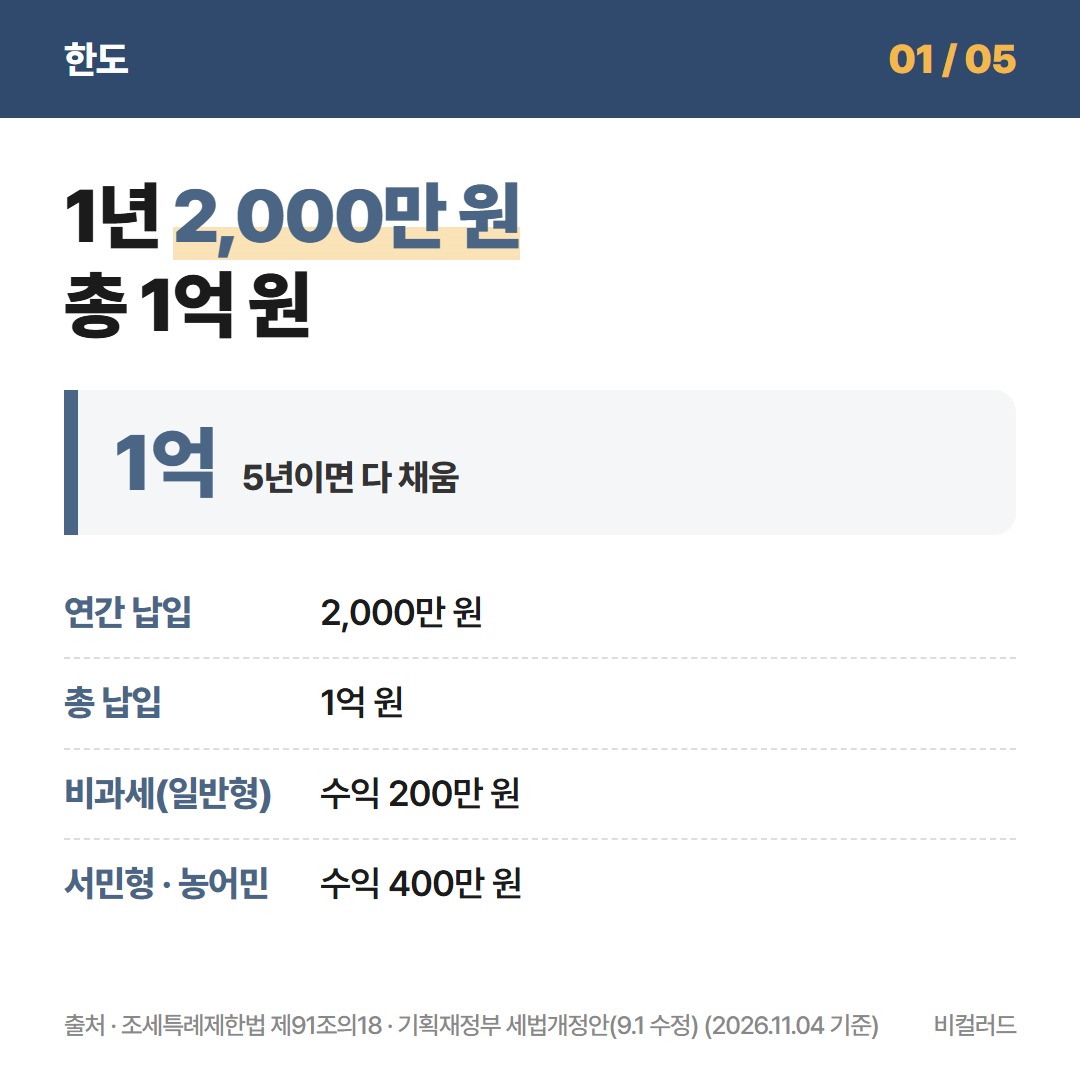
ISA계좌 납입한도는 조세특례제한법이 정한 숫자예요. 일반형·서민형·농어민형 모두 같고, 중개형·신탁형·일임형처럼 운용 방식이 달라도 한도는 똑같습니다.
| 구분 | 한도 | 설명 |
|---|---|---|
| 연간 납입 | 2,000만 원 | 가입한 해부터 1년 단위로 계산 |
| 총 납입 | 1억 원 | 계좌 유지 기간 전체 합계 |
| 못 채운 한도 | 다음 해로 이월 | 예: 첫해 0원 → 이듬해 4,000만 원 |
| 의무 가입 기간 | 3년 | 3년 전에 해지하면 세금 혜택 없음 |
📌 1억 원을 한 번에 넣을 수는 없어요. 1년에 2,000만 원씩 쌓이는 구조라 계좌를 연 지 5년이 지나야 총한도 1억 원을 다 채울 수 있습니다.
여기서 많이 헷갈리는 것이 비과세 한도예요. 비과세 한도는 '넣을 수 있는 돈'이 아니라 '세금을 안 내는 수익'의 한도로, 일반형 200만 원·서민형과 농어민형 400만 원입니다. 이를 넘는 수익은 9.9%로 따로 세금을 냅니다.
못 채운 한도 이월 계산하는 법
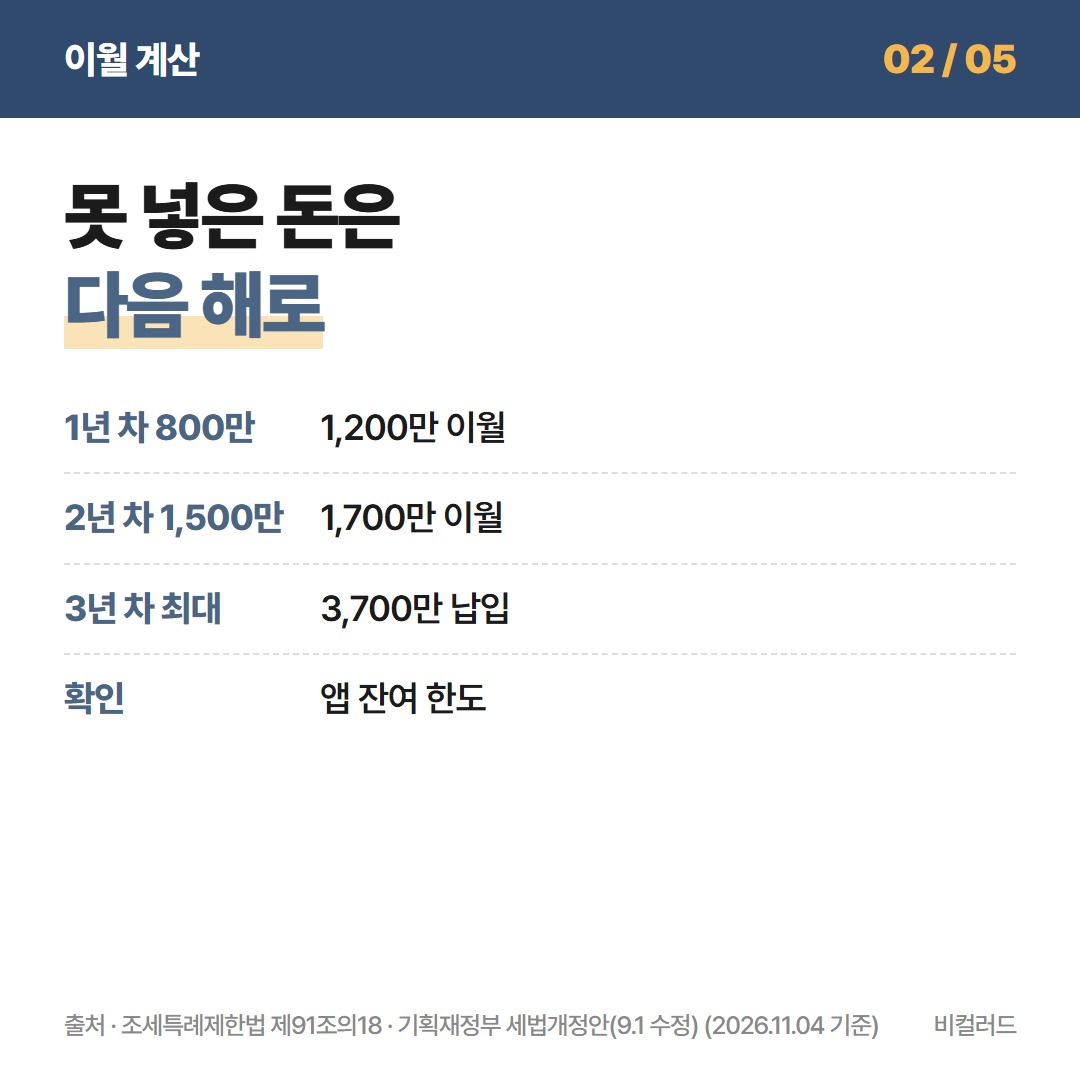
ISA계좌 납입한도의 이월은 '가입한 해부터 지금까지 쌓인 한도 − 지금까지 넣은 돈'으로 계산해요. 해가 바뀌면 2,000만 원이 새로 더해집니다.
| 해 | 새로 생긴 한도 | 넣은 돈 | 남은 한도(다음 해로) |
|---|---|---|---|
| 1년 차 | 2,000만 원 | 800만 원 | 1,200만 원 |
| 2년 차 | +2,000만 원 | 1,500만 원 | 1,700만 원 |
| 3년 차 | +2,000만 원 | 3,700만 원 | 0원 |
| 합계 | 6,000만 원 | 6,000만 원 | 총한도 1억 중 4,000만 원 남음 |
📌 위 예시처럼 3년 차에 3,700만 원을 한꺼번에 넣을 수 있는 것은 앞의 두 해에 못 채운 1,700만 원이 넘어왔기 때문이에요.
증권사 앱이나 은행 앱의 ISA 화면에서 '납입 가능 금액' 또는 '잔여 한도'를 누르면 이월분까지 더한 금액이 바로 나와요. 직접 계산한 숫자와 앱 숫자가 다르면 앱에 적힌 금액이 기준입니다.
| 💡 이럴 땐? |
|---|
| 아직 ISA가 없는데 내년에 크게 넣고 싶다면 올해 안에 계좌만 먼저 열어 두세요. 계좌를 연 해부터 한도가 쌓이기 때문에, 0원만 넣어 둬도 내년에는 4,000만 원까지 넣을 수 있어요. |
중도인출하면 납입한도는 어떻게 될까
{{GROUP1}}
중개형·신탁형 ISA는 만기 전이라도 넣은 원금 범위 안에서 돈을 뺄 수 있어요. 횟수 제한도 없어서 급할 때 비상금처럼 쓰는 분이 많습니다.
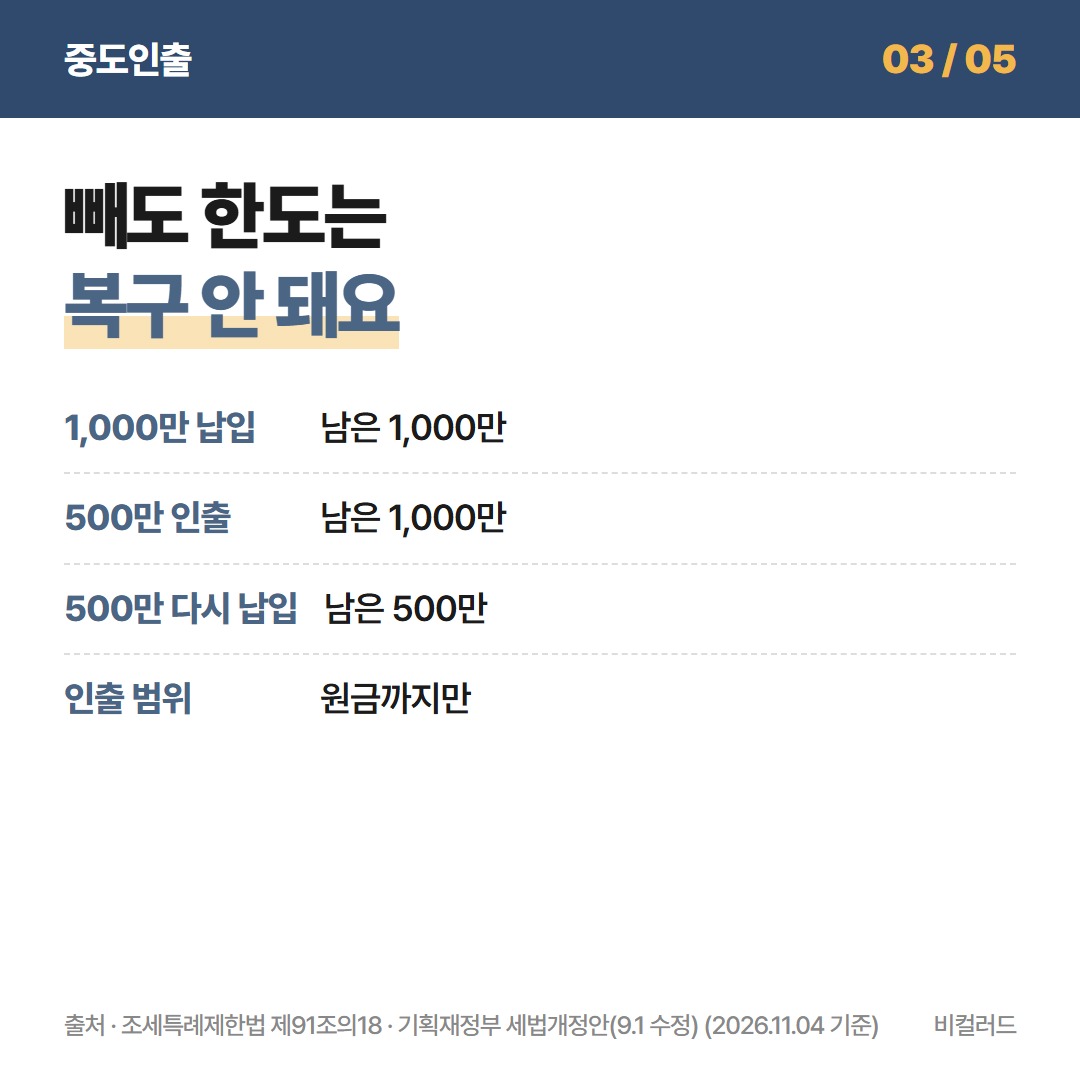
하지만 뺀 돈만큼 납입한도가 다시 생기지는 않아요. 1,000만 원을 넣고 500만 원을 빼도 '이미 넣은 돈'은 1,000만 원으로 남습니다.
| 상황 | 넣은 돈으로 치는 금액 | 올해 남은 한도 |
|---|---|---|
| 1,000만 원 납입 | 1,000만 원 | 1,000만 원 |
| 그중 500만 원 인출 | 1,000만 원(그대로) | 1,000만 원 |
| 다시 500만 원 납입 | 1,500만 원 | 500만 원 |
| ⚠️ 오해 바로잡기 |
|---|
| '빼고 다시 넣으면 원래대로'가 아니에요. 인출 후 다시 넣는 돈은 새 납입으로 계산되어 남은 한도를 줄입니다. 수익이 아닌 원금 범위에서만 인출되는 점도 함께 기억하세요. |
만기가 되면 ISA 돈을 60일 안에 연금저축·IRP로 옮길 수 있어요. 옮긴 금액의 10%, 최대 300만 원까지 세액공제를 더 받을 수 있고, 이 돈은 연금계좌 연간 한도와 따로 계산됩니다.
2027 생산적금융 ISA, 일반 ISA와 다른 점
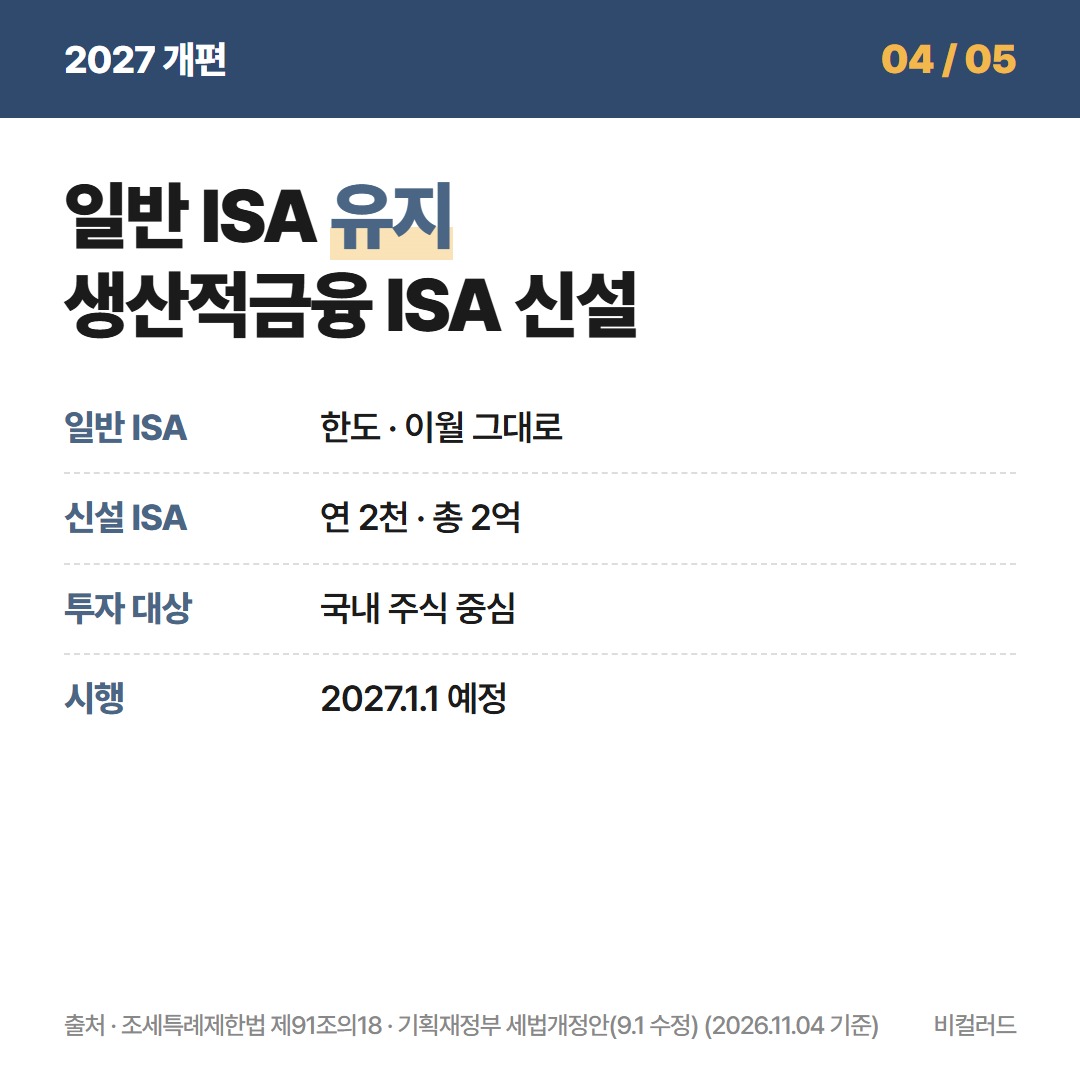
정부는 8월 세법개정안에서 일반 ISA의 계약 기간을 제한하고 이월을 없애려 했지만, 9월 1일 수정안에서 이 내용을 거둬들였어요. 그래서 지금 쓰는 일반 ISA 한도와 이월은 그대로 유지되는 방향입니다.
| 구분 | 일반 ISA(지금) | 생산적금융 ISA(신설 추진) |
|---|---|---|
| 연간 한도 | 2,000만 원 | 2,000만 원 |
| 총한도 | 1억 원 | 2억 원 |
| 투자 대상 | 예금·펀드·국내외 ETF 등 | 국내 상장주식·국내 주식형 펀드 중심 |
| 이월 | 가능 | 가능(수정안) |
| 시행 | 시행 중 | 2027년 1월 1일 예정(국회 통과 후) |
생산적금융 ISA는 국내 투자 전용이라 미국 지수를 따라가는 국내 상장 해외 ETF는 담을 수 없어요. 34세 이하 등 청년 요건을 채우면 넣은 돈의 10%를 소득공제받는 내용도 들어 있습니다.
📌 아직 정부안이고, 연말 국회 심사에서 숫자가 바뀔 수 있어요. 계좌를 새로 만들지 고민된다면 12월 국회 통과 소식을 보고 정해도 늦지 않습니다.
ISA 납입한도 자주 묻는 질문(FAQ)
Q. ISA를 두 개 만들어 한도를 늘릴 수 있나요?
일반 ISA는 한 사람이 한 계좌만 가질 수 있어요. 금융회사를 옮기고 싶다면 새로 만드는 대신 '계좌 이전'을 신청하면 가입 기간과 한도가 그대로 이어집니다.
Q. 남은 한도는 해지하면 사라지나요?
네, 해지하면 그 계좌의 이월 한도도 함께 사라져요. 새로 만든 계좌는 다시 0원부터 한 해 2,000만 원씩 쌓입니다.
Q. 연말에 몰아서 넣어도 되나요?
12월 31일까지 넣은 돈은 그해 납입으로 잡혀요. 다만 증권사마다 입금 마감 시간이 있으니 마지막 영업일보다 하루 이틀 일찍 넣는 편이 안전합니다.
Q. 배당이나 이자로 불어난 돈도 한도에 포함되나요?
계좌 안에서 생긴 수익은 납입한도를 쓰지 않아요. 한도는 내가 밖에서 넣은 돈만 계산합니다.
Q. 금융소득이 많으면 가입이 안 되나요?
직전 3년 중 한 번이라도 금융소득종합과세 대상이었다면 가입할 수 없어요. 해마다 금융소득이 2,000만 원을 넘었는지 먼저 확인하세요.
{{GROUP2}}
ISA계좌 납입한도 계산 정리
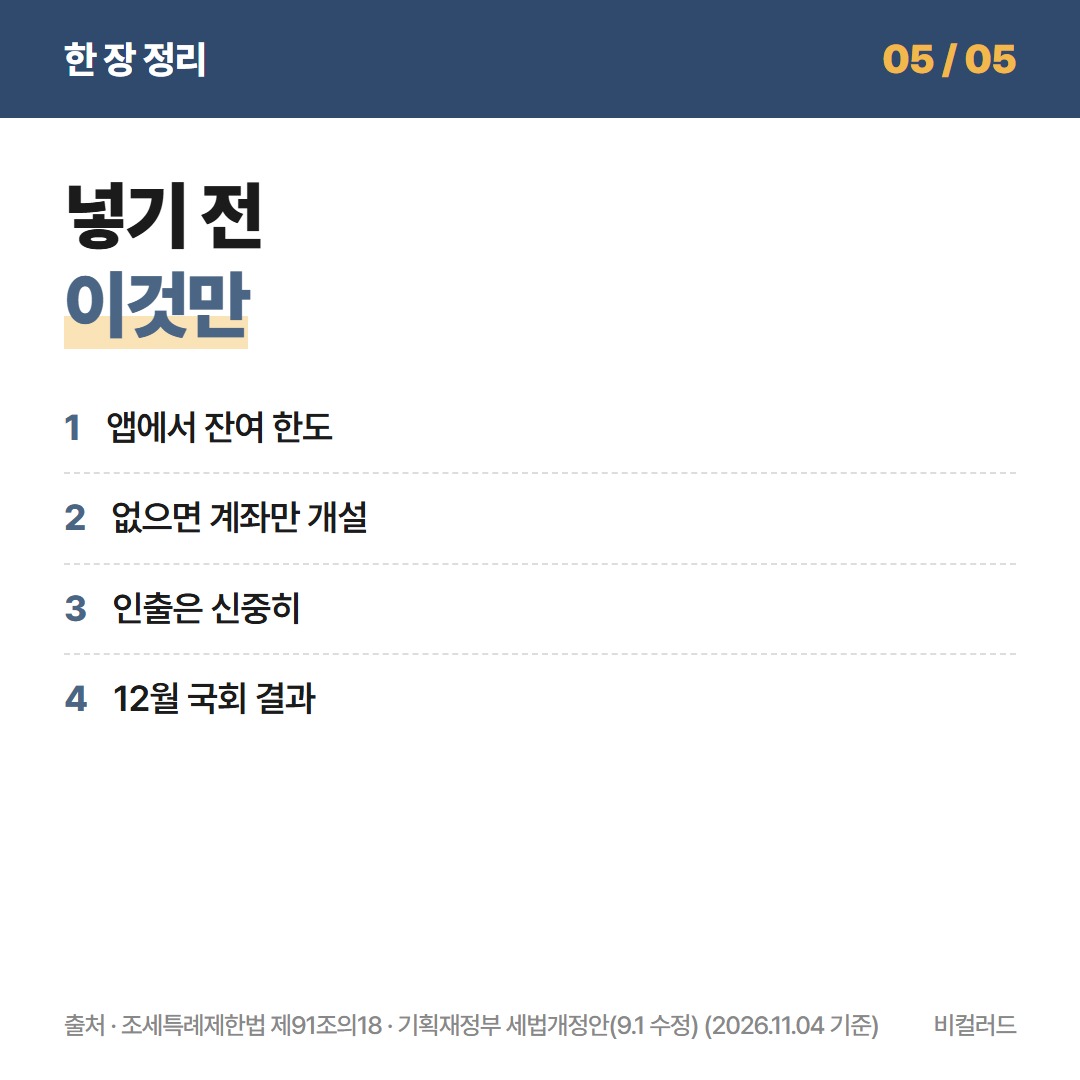
ISA계좌 납입한도는 연 2,000만 원·총 1억 원이고, 못 채운 한도는 계좌를 연 해부터 다음 해로 계속 넘어가요. 중도인출해도 한도는 복구되지 않습니다.
올해 넣을 돈을 정하기 전에 앱에서 잔여 한도부터 확인하고, ISA가 없다면 연말 전에 계좌만이라도 열어 두세요. 생산적금융 ISA는 12월 국회 결과를 본 뒤 고르면 됩니다.