고르지 않으면, 정해 둔 상품으로 굴러갑니다.
그 "정해 둔 상품"이 무엇인지 아는 사람은 많지 않아요.
퇴직연금 디폴트옵션은
내가 운용 상품을 고르지 않았을 때
미리 정해 둔 상품으로 돈을 굴려 주는 제도예요.
정식 이름은 사전지정운용제도입니다.
2022년 7월부터
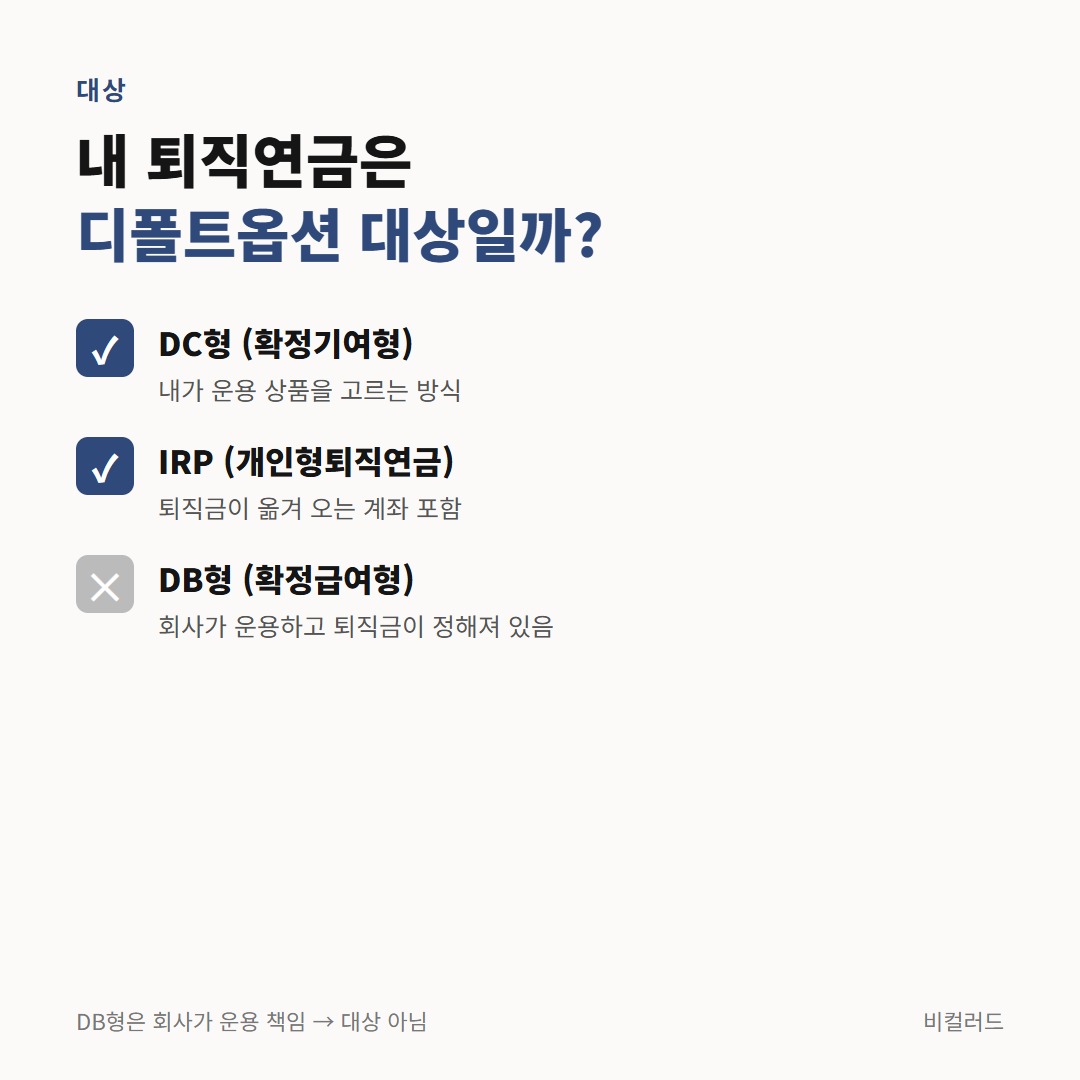
DC형과 IRP 계좌에 도입됐어요.
회사가 운용을 책임지는 DB형은 대상이 아닙니다.
요즘처럼 주가가 크게 흔들리는 날엔
내 퇴직연금이 어디에 들어가 있는지
한 번쯤 궁금해지죠.
내 계좌에는 어떤 상품이 지정돼 있을까요?
확인하는 순서를 하나씩 따라가 볼게요.
퇴직연금 디폴트옵션, 언제 내 돈에 적용될까
적용되는 순간은 법에 두 번으로 정해져 있어요.
하나는 DC형에 처음 가입했을 때,
다른 하나는 내가 고른 상품의 만기가 지나고
4주가 넘도록 새 상품을 고르지 않았을 때예요.
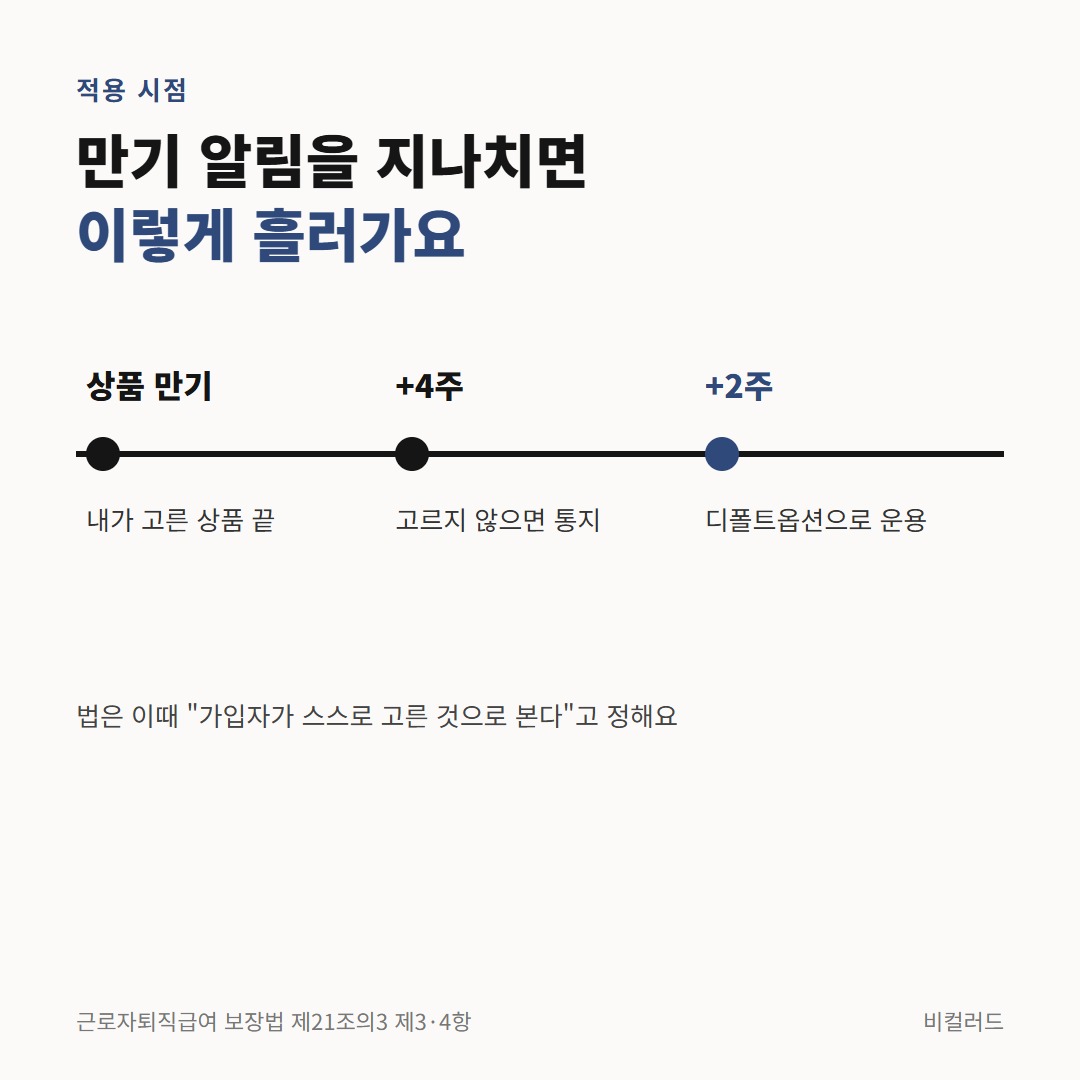
01 DC형 가입 또는 상품 만기 후 4주 경과
02 금융회사가 "디폴트옵션으로 운용된다"고 통지
03 통지 후 2주 안에 직접 고르지 않으면 적용
그러니까 만기 알림 문자를 지나쳤다면
약 6주 뒤에는 자동으로
디폴트옵션 상품에 돈이 들어갑니다.
가입자가 통지를 받은 후 2주 이내에 운용방법을 스스로 선정하지 아니할 경우, 해당 가입자의 적립금을 사전지정운용방법으로 운용한다.
_근로자퇴직급여 보장법 제21조의3 제4항
이때 법은 "가입자가 스스로 고른 것으로 본다"고 덧붙여요.
내가 고르지 않았어도
결과는 내 선택처럼 취급된다는 뜻입니다.
디폴트옵션 상품 위험등급, 네 칸으로 나뉩니다
먼저 내 상품이 어느 칸에 있는지 알아야 해요.
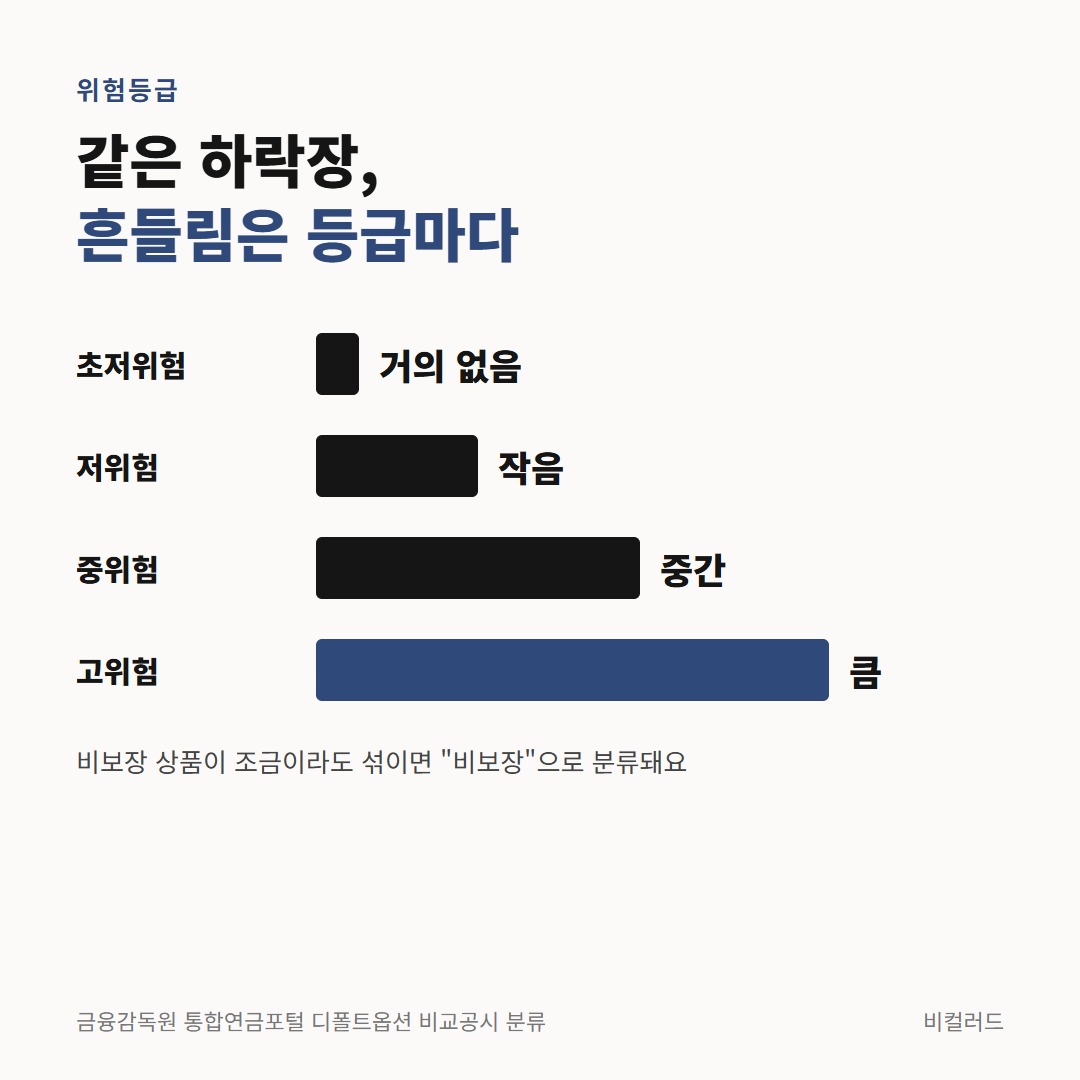
디폴트옵션 상품 위험등급 (금융감독원 통합연금포털 분류)
| 등급 | 성격 | 흔들림 |
|---|---|---|
| 초저위험 | 원리금보장 위주 | 거의 없음 |
| 저위험 | 채권 비중 높음 | 작음 |
| 중위험 | 주식·채권 섞음 | 중간 |
| 고위험 | 주식 비중 높음 | 큼 |
원리금이 보장되지 않는 상품이
조금이라도 들어 있으면
그 상품은 "비보장"으로 분류돼요.
같은 날 주가가 크게 떨어져도
초저위험 상품은 거의 움직이지 않고
고위험 상품은 그만큼 출렁입니다.
어느 쪽이 맞는지는 나이와
퇴직까지 남은 기간에 따라 달라요.
퇴직연금 디폴트옵션에서 중요한 건
"모르고 들어가 있는 상태"를 끝내는 것입니다.
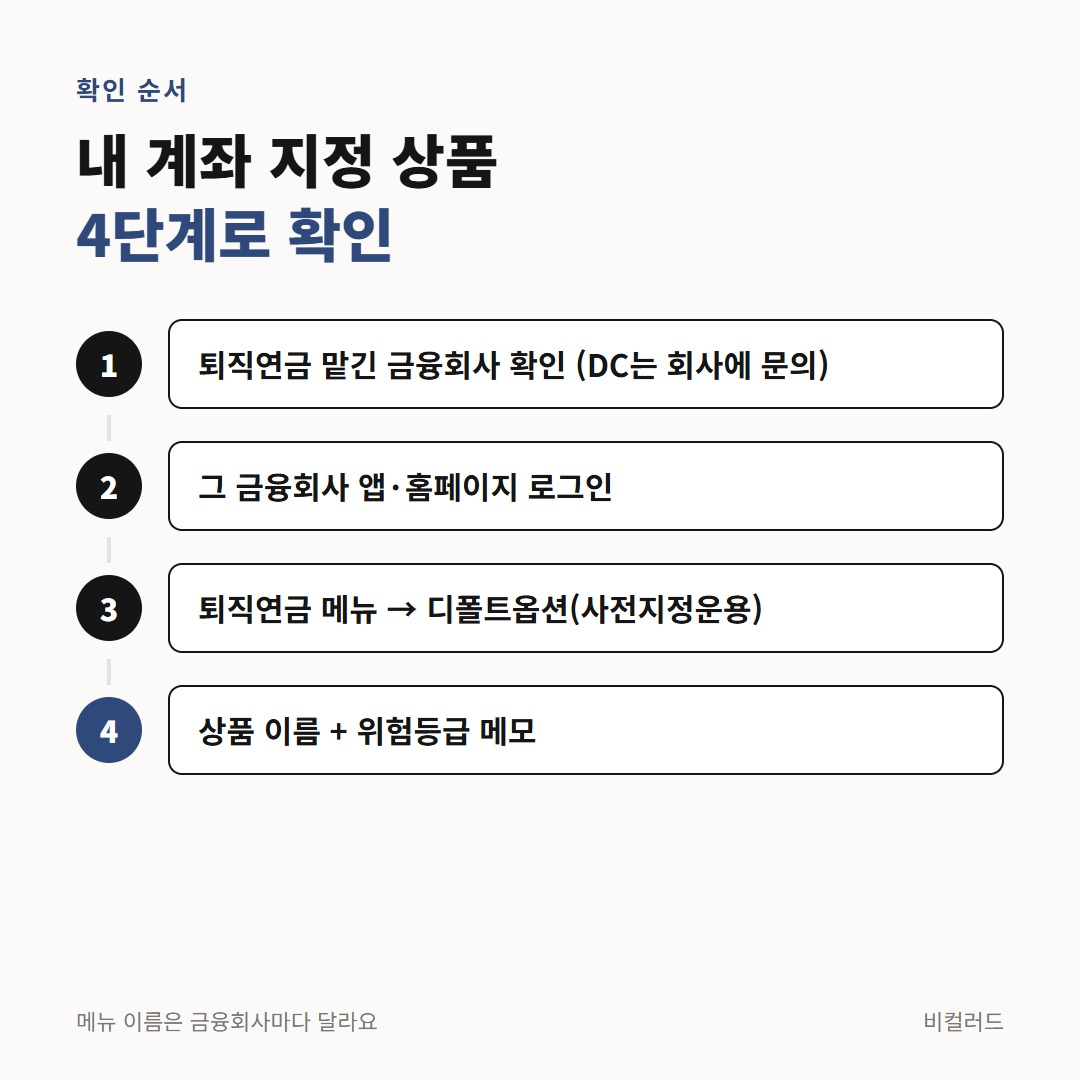
내 계좌 지정 상품 확인 순서
확인은 가입한 금융회사 화면에서 합니다.
01 회사에 물어 퇴직연금을 맡긴 금융회사 확인 (DC형)
02 그 금융회사 앱·홈페이지 로그인
03 퇴직연금 메뉴에서 "디폴트옵션" 또는 "사전지정운용" 찾기
04 지정된 상품 이름과 위험등급 확인
메뉴 이름은 회사마다 조금씩 달라요.
못 찾겠다면 고객센터에
"사전지정운용 상품 확인"이라고 말하면 됩니다.
IRP는 내가 직접 연 계좌라
어느 금융회사인지 바로 알 수 있어요.
DC형은 회사 인사·총무팀에 물어보는 게 빠릅니다.
다른 회사 상품과 비교하고 싶다면
금융감독원 통합연금포털의
디폴트옵션 비교공시를 보면 돼요.
디폴트옵션 변경, 언제든 할 수 있어요
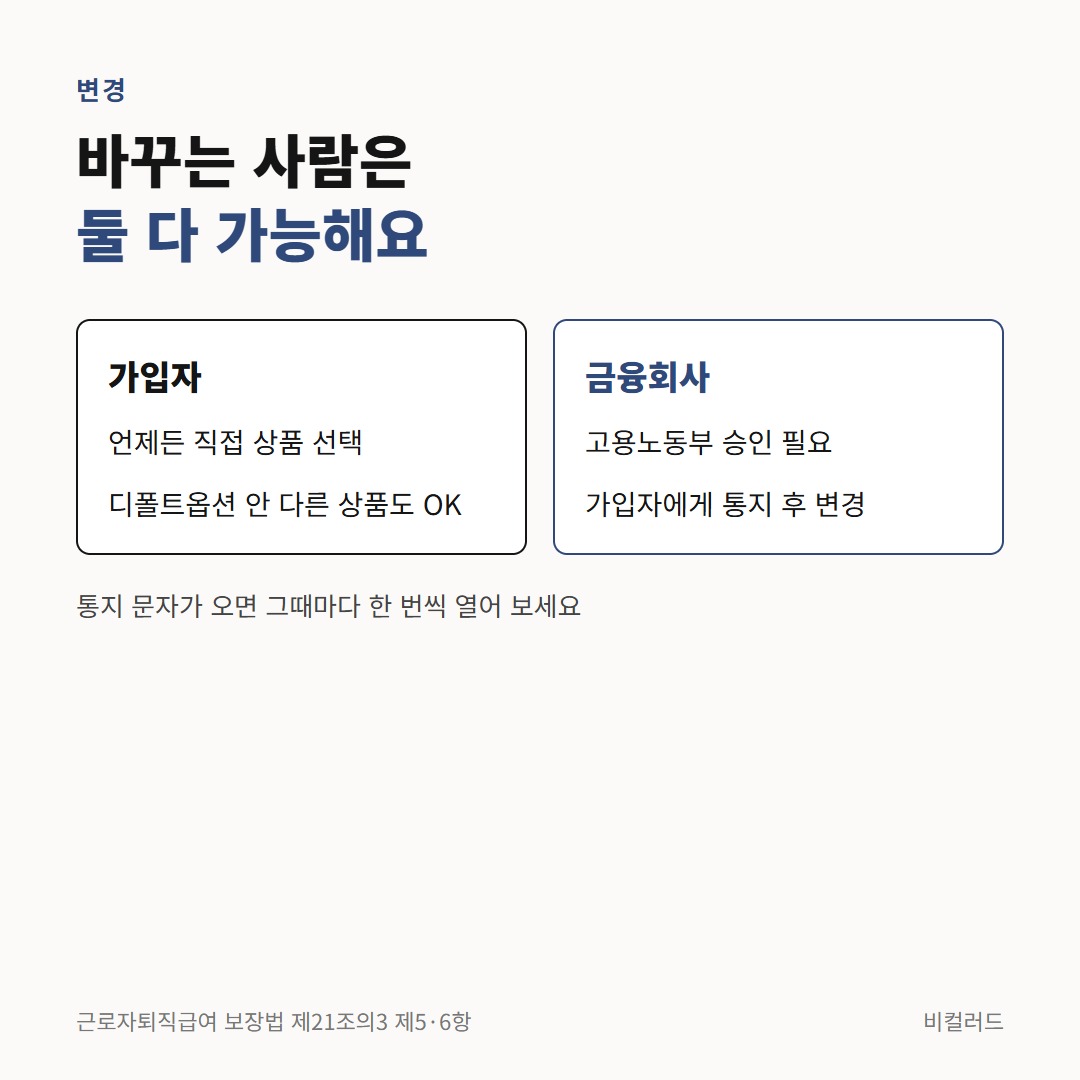
지정 상품이 마음에 들지 않으면 바꾸면 됩니다.
사전지정운용방법으로 적립금을 운용하는 가입자는 언제든지 적립금의 운용방법을 스스로 선정할 수 있다.
_근로자퇴직급여 보장법 제21조의3 제5항
바꾸는 방법은 두 가지예요.
디폴트옵션 안에서 다른 상품을 고르거나,
아예 내가 직접 고른 상품으로 운용하는 것.
반대로 금융회사가
디폴트옵션 상품 구성을 바꿀 수도 있어요.
이때는 고용노동부 승인과 가입자 통지를 거칩니다.
그래서 "한 번 확인하면 끝"이 아니라
통지 문자가 오면
그때마다 한 번씩 열어 보는 습관이 필요해요.
자주 묻는 질문
Q. 만기 알림 문자를 못 봤는데, 이미 적용됐을까요?
만기 후 4주가 지나고 통지 후 2주까지 고르지 않았다면 적용됐을 가능성이 커요. 금융회사 앱의 퇴직연금 메뉴에서 현재 운용 상품을 보면 바로 알 수 있습니다.
Q. DB형도 디폴트옵션이 있나요?
아니에요. DB형은 회사가 운용을 책임지고 퇴직금이 정해진 방식으로 계산돼서 대상이 아닙니다. DC형과 IRP만 해당돼요.
Q. 디폴트옵션 상품을 바꾸면 수수료가 드나요?
상품마다 운용보수 같은 비용 구조가 달라요. 바꾸기 전에 새 상품 설명서의 보수 항목을 확인하는 게 좋습니다.
Q. 초저위험이면 손실이 전혀 없나요?
원리금보장 상품 위주라 흔들림이 거의 없다는 뜻이에요. 다만 비보장 상품이 섞이면 비보장으로 분류되니 상품 구성을 함께 보세요.
Q. 회사를 옮기면 디폴트옵션도 따라가나요?
퇴직하면 적립금이 IRP로 옮겨지는 경우가 많아요. IRP에서 다시 운용 상품을 정하게 되니 옮긴 뒤 지정 상태를 한 번 더 확인하세요.
퇴직연금 디폴트옵션, 오늘 한 번 열어 보기
내가 고르지 않아도, 돈은 이미 어딘가에서 굴러가고 있어요.
퇴직연금 디폴트옵션은
방치된 퇴직연금을 막으려고 만든 제도예요.
하지만 무엇에 들어가 있는지는 스스로 확인해야 합니다.
금융회사 앱을 열고
상품 이름과 위험등급 두 가지만 적어 두세요.
그것만으로도 다음 선택이 훨씬 쉬워집니다.