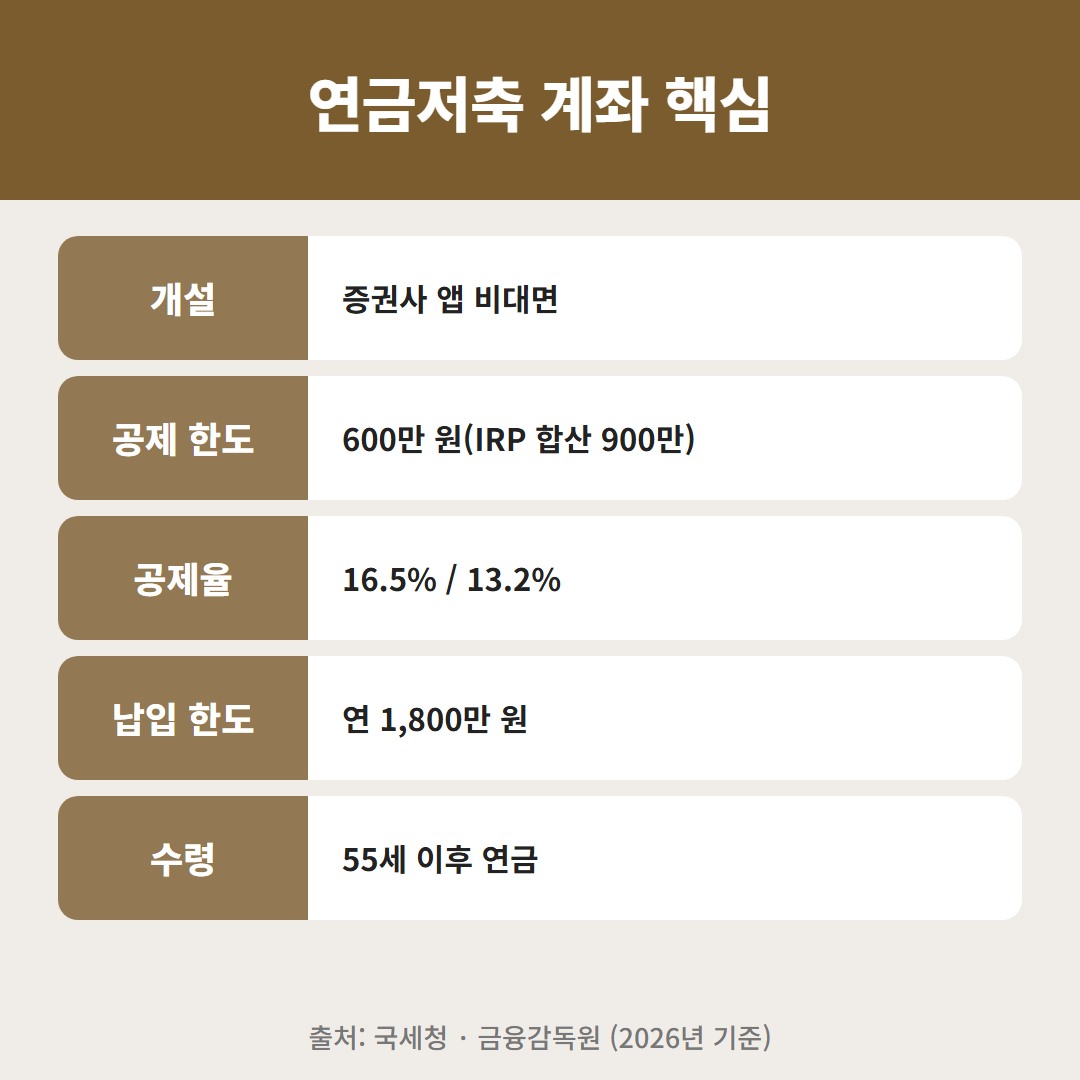
연말정산을 앞두고 연금저축 세액공제 한도를 알아보는 분이 많아요. 연금저축은 1년 600만 원, IRP와 합치면 900만 원까지 공제되고, 12월 31일까지 넣은 돈만 올해 공제에 들어가요.
연금저축 계좌는 노후를 위해 넣은 돈에 세액공제를 받는 계좌예요.

1. 연금저축 세액공제 한도
연금저축 계좌는 1년에 600만 원까지 세액공제를 받아요.
IRP와 함께 쓰면 둘을 합쳐 900만 원까지 공제돼요.
✅ 중간에 해지하면 혜택을 토해 내요
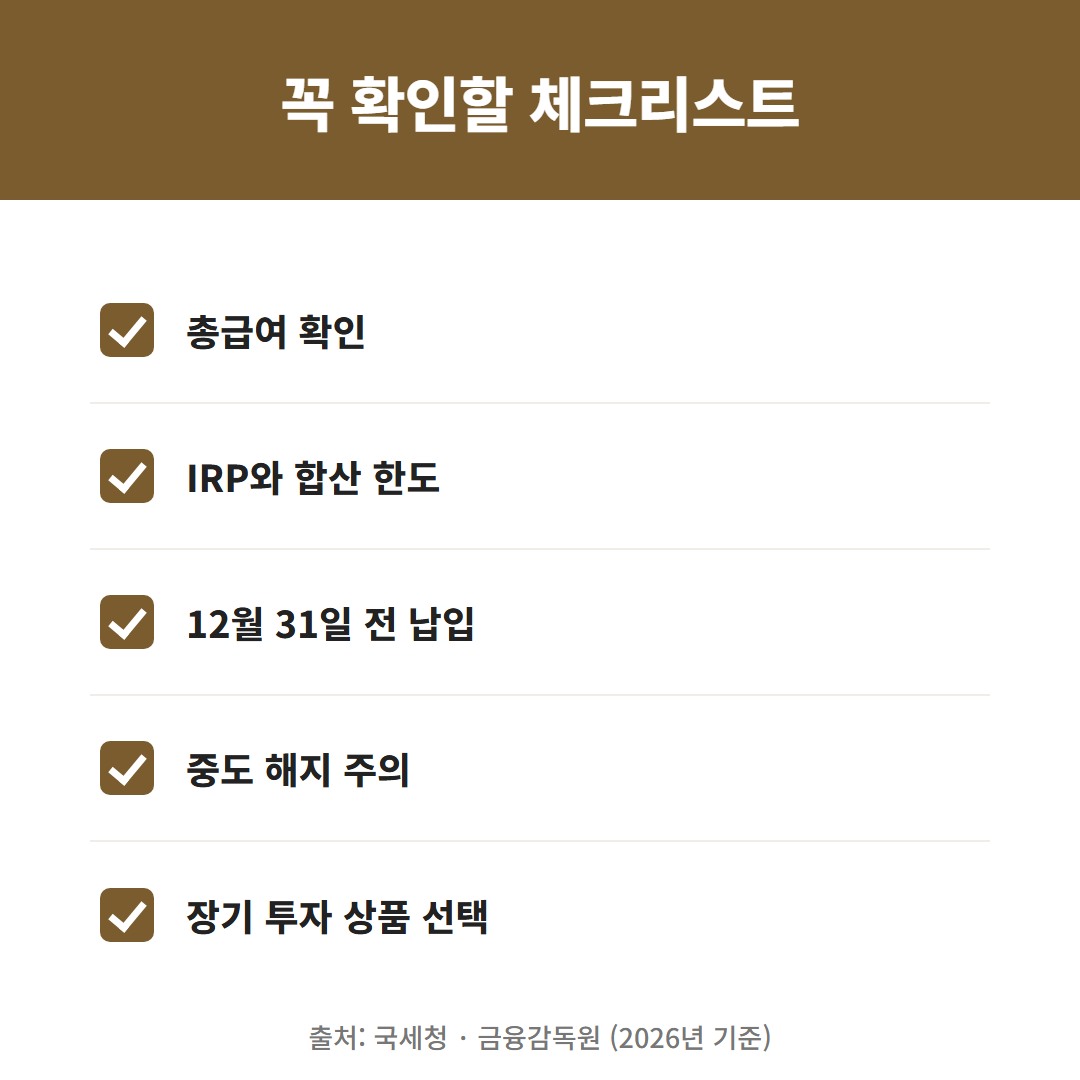
55세 전에 해지하면 공제받은 납입금과 수익에 16.5% 기타소득세가 붙어요. 노후용으로 오래 둘 돈만 넣으세요.
1년에 넣을 수 있는 돈은 IRP와 합쳐 1,800만 원까지예요.
계좌를 열기 전에 이 두 가지를 확인하세요.
- 총급여: 5,500만 원 이하인지에 따라 공제율이 달라요
- 가입처: 지금은 증권사에서 새로 가입해요
2. 연금저축 계좌 증권사 은행 차이
지금 새로 가입할 수 있는 건 사실상 증권사의 연금저축펀드예요.
| 구분 | 증권사(연금저축펀드) | 은행(연금저축신탁) |
|---|---|---|
| 신규 가입 | 가능 | 2018년부터 판매 중단 |
| 투자 대상 | 펀드·ETF 직접 선택 | 원리금 위주(기존 가입자) |
| 개설 방법 | 증권사 앱 비대면 | 기존 계좌만 유지 |
은행에 예전 연금저축이 있다면 증권사로 옮길 수도 있어요.
3. 연금저축 세액공제 조건 2가지
세액공제를 제대로 받으려면 두 가지를 모두 챙겨야 해요.
① 소득이 있어야 공제
세액공제는 낸 세금에서 빼 주는 것이라, 소득이 없으면 가입은 돼도 공제 혜택은 없어요.
즉, 연말정산을 하는 직장인이나 종합소득세를 내는 자영업자에게 유리해요.
- 총급여 5,500만 원 이하: 16.5%
- 총급여 5,500만 원 초과: 13.2%
- 종합소득 기준은 4,500만 원
② 12월 31일까지 납입
"1월에 넣으면 작년 공제에 들어가나요?" 하고 묻는 분이 많아요.
그해 12월 31일까지 넣은 돈만 그해 공제에 들어가요. 연말에 납입액을 꼭 확인해 보세요.

4. 연금저축 세액공제 한도 계산법
돌려받는 돈 = 넣은 돈(600만 원까지) × 공제율
📌 예시 1 총급여 5,500만 원 이하, 600만 원 납입 → 600만 × 16.5% = 99만 원
📌 예시 2 총급여 5,500만 원 초과, 600만 원 납입 → 600만 × 13.2% = 79만 2천 원
💡 한 달에 50만 원씩 자동이체를 걸어 두면 1년에 딱 600만 원이 채워져요.
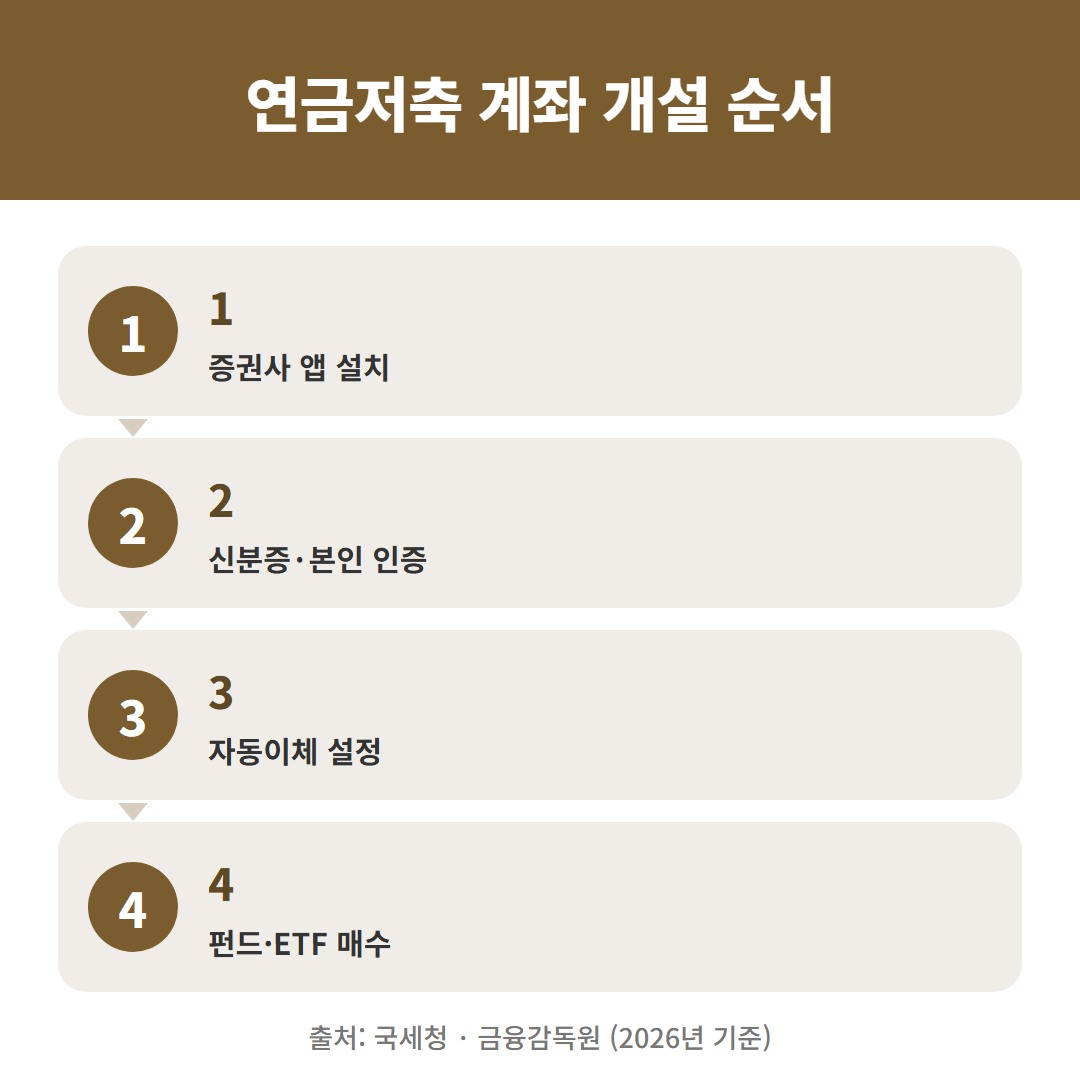
5. 연금저축 계좌 개설 방법 및 준비
개설처
- 증권사 앱(비대면, 5분 정도)
- 증권사 지점 방문
준비할 것
- 신분증
- 본인 명의 휴대폰(본인 인증)
개설 후 할 일
자동이체로 매달 납입을 걸고, 펀드나 ETF를 골라 사요. 처음이라면 지수를 따라가는 단순한 ETF부터 시작해도 돼요.
6. 연금저축 세액공제 한도 자주 묻는 질문(FAQ)
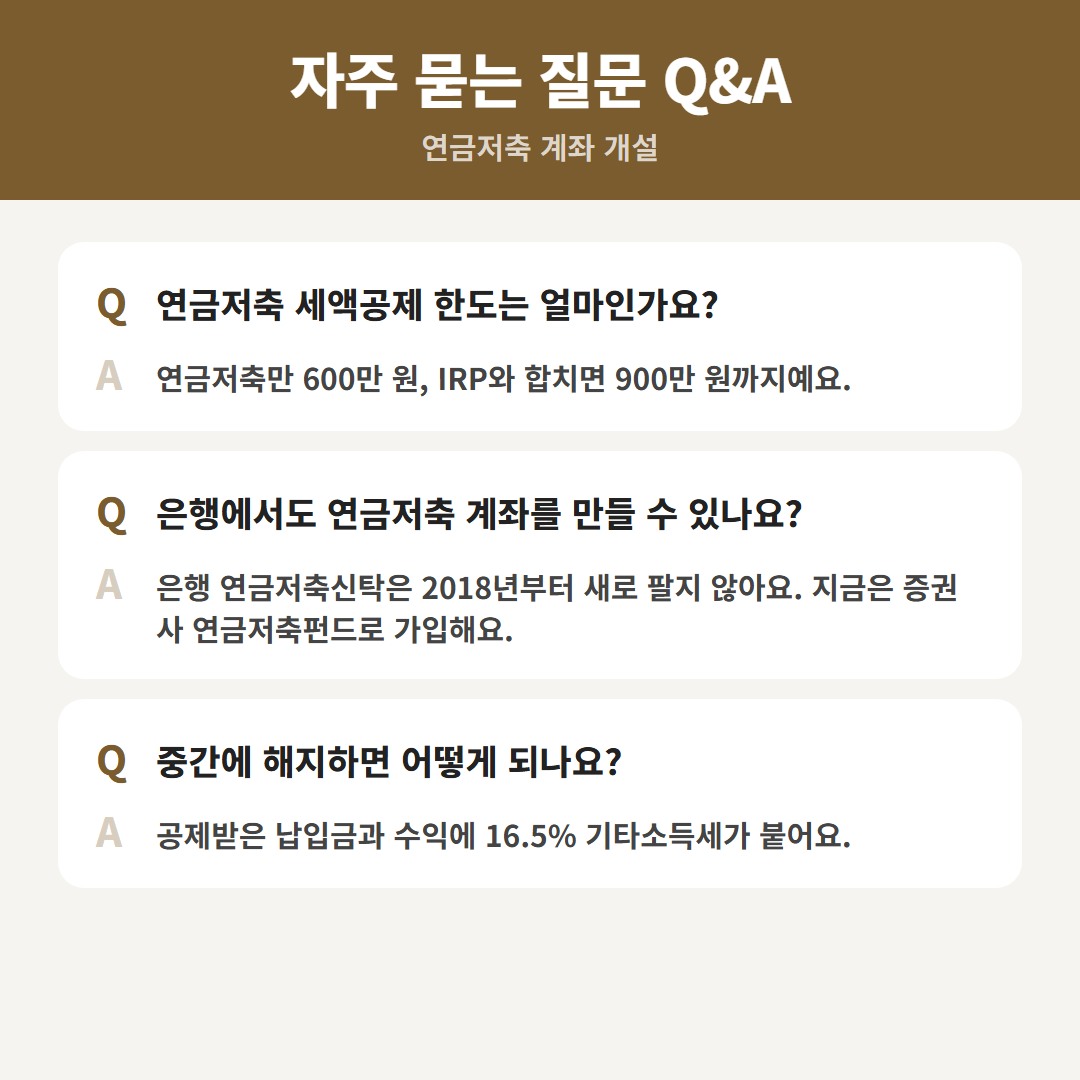
Q. 연금저축 세액공제 한도는 얼마인가요?
연금저축만 600만 원, IRP와 합치면 900만 원까지예요.
Q. 은행에서도 연금저축 계좌를 만들 수 있나요?
은행 연금저축신탁은 2018년부터 새로 팔지 않아요. 지금은 증권사 연금저축펀드로 가입해요.
Q. 은행 연금저축을 증권사로 옮기면 세금이 붙나요?
계좌 이전은 해지가 아니라서 세금이 붙지 않고, 가입 기간도 그대로 이어져요.
Q. 언제부터 연금으로 받을 수 있나요?
만 55세 이후, 가입 5년이 지나면 받을 수 있고 연금소득세 3.3~5.5%만 내요.
연금저축 세액공제 한도는 1년 600만 원(IRP 합산 900만 원)까지이고, 공제율은 소득에 따라 13.2~16.5%예요. 계좌는 증권사 앱에서 5분이면 열 수 있어요.
돌려받을 금액은 소득에 따라 다르니 연말정산 전에 회사나 국세청 홈택스에서 한 번 계산해 보세요.