IRP 계좌 개설은 은행·증권사 앱에서 비대면으로 할 수 있고, 본인 인증과 신분증 촬영을 하면 대부분 당일에 끝나요.
다만 소득이 있는 사람만 만들 수 있어서, 개설 뒤 소득 증빙을 내야 계좌가 그대로 유지돼요.
내가 개설 대상인지, 앱에서 만드는 순서, 내야 하는 서류, 한도와 세액공제 혜택, 어디서 만들면 좋은지까지 순서대로 정리했어요.
1. IRP 계좌 개설 대상, 나도 만들 수 있을까
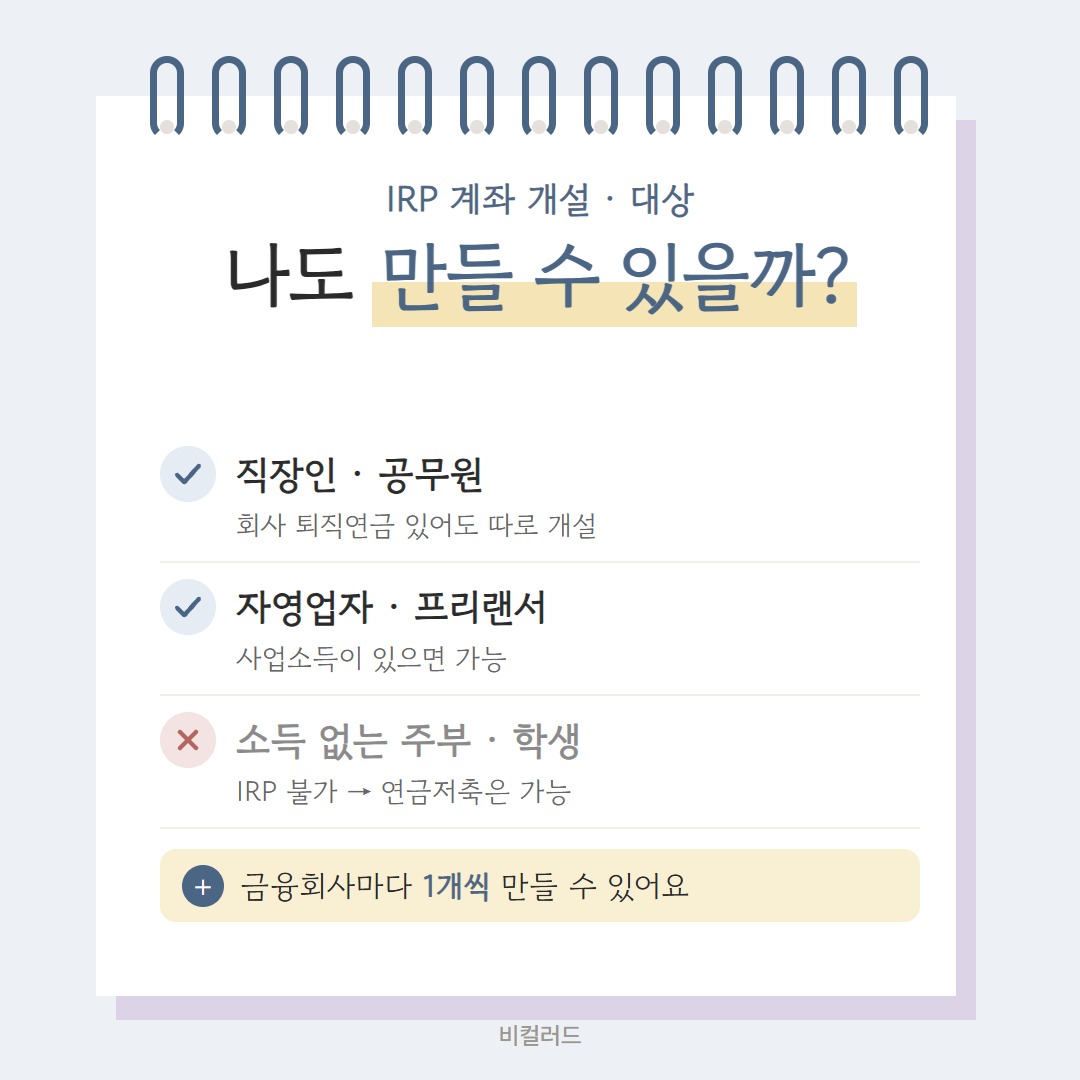
IRP는 소득이 있는 취업자라면 누구나 만들 수 있어요. 회사에 퇴직연금이 있든 없든 상관없어요.
| 직장인(정규직·계약직) | 가능, 회사 퇴직연금(DB·DC)과 따로 만들 수 있음 |
| 자영업자·프리랜서 | 가능, 사업소득이 있으면 됨 |
| 공무원·교사·군인 | 가능 |
| 퇴직금을 받는 사람 | 가능, 퇴직금을 받을 IRP를 회사에 알려 줘야 함 |
| 소득 없는 전업주부·학생 | 불가, 대신 연금저축은 만들 수 있음 |
✅ 금융회사마다 IRP를 하나씩 만들 수 있어서, 은행과 증권사에 각각 두는 것도 돼요.
2. IRP 계좌 개설 방법, 앱에서 이 순서로
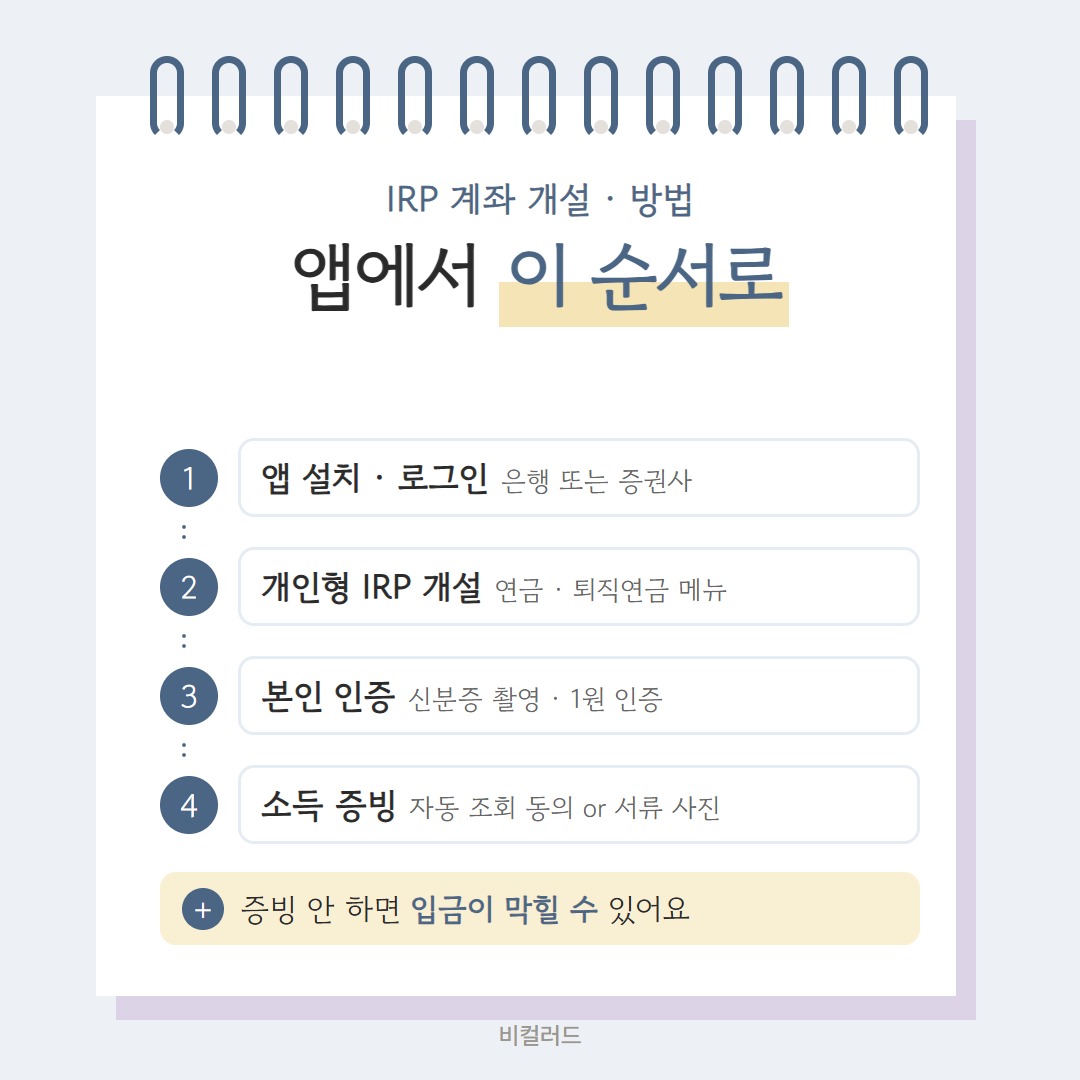
지점에 가지 않아도 휴대폰으로 만들 수 있어요. 금융회사마다 메뉴 이름은 조금 달라도 순서는 거의 같아요.
① 앱 설치 개설할 은행이나 증권사 앱을 설치하고 로그인해요. 처음이면 회원가입부터 해요.
② 메뉴 찾기 '연금' 또는 '퇴직연금' 메뉴에서 개인형 IRP 계좌 개설을 눌러요.
③ 본인 인증 휴대폰 인증, 신분증 촬영, 다른 은행 계좌로 1원 인증을 해요.
④ 정보 입력 직업·소득 구분을 고르고 약관에 동의하면 계좌가 만들어져요.
⑤ 소득 증빙 앱에서 자동 조회에 동의하거나, 서류를 사진으로 올려요.
⚠️ 정해진 기간 안에 소득 증빙을 하지 않으면 계좌가 해지되거나 입금이 막힐 수 있어요. 만든 날 바로 끝내 두세요.
3. IRP 계좌 개설 서류, 이 중 하나만
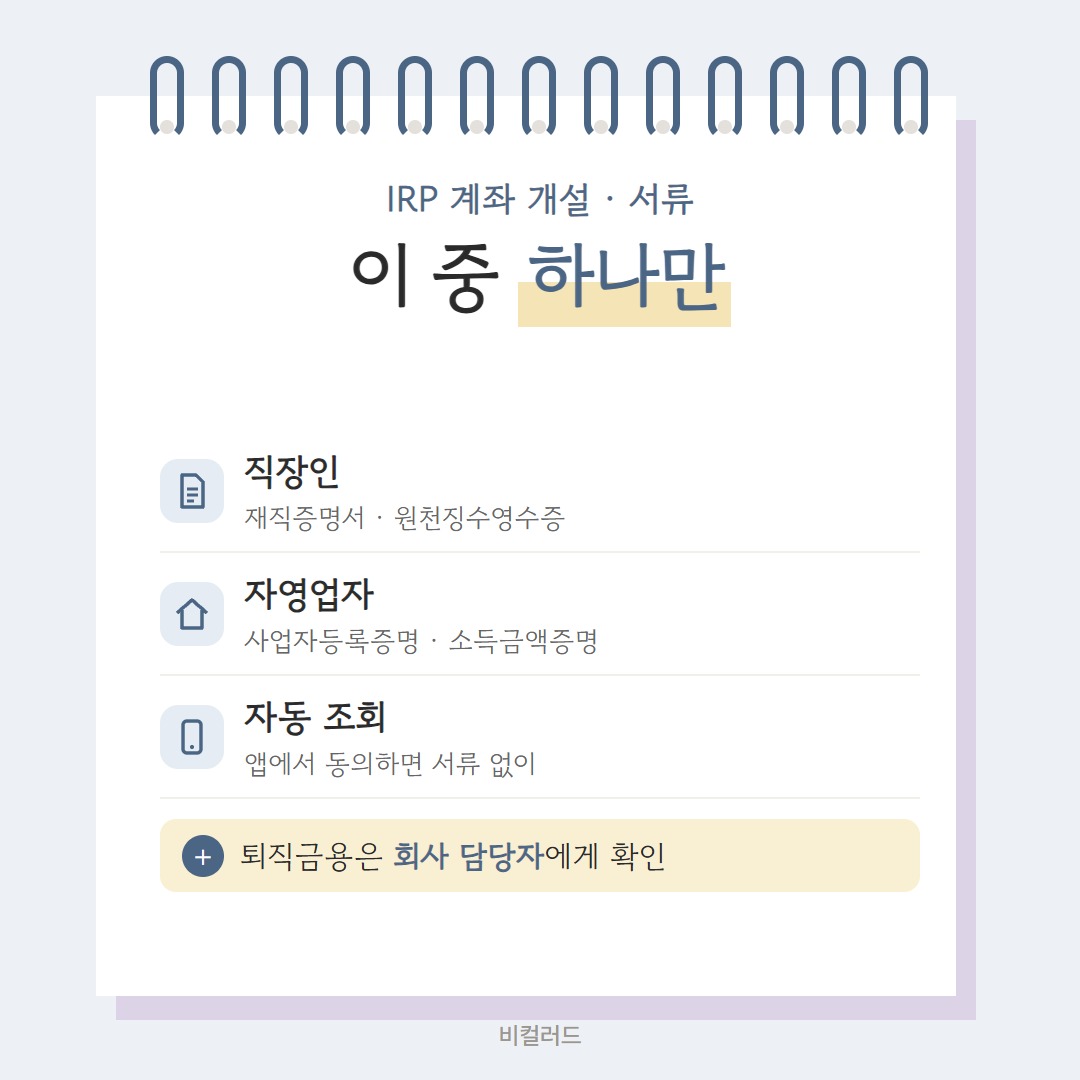
소득이 있다는 걸 보여 주면 돼요. 아래 중 하나만 내면 되고, 요즘은 앱에서 소득 자동 조회로 대신하는 곳이 많아요.
| 직장인 | 재직증명서, 근로소득 원천징수영수증 | 회사, 홈택스 |
| 자영업자 | 사업자등록증명, 소득금액증명 | 홈택스, 정부24 |
| 퇴직금 받는 사람 | 회사가 퇴직연금 이전 신청을 하면 따로 안 내도 되는 경우가 많음 | 회사 담당자 확인 |
📌 예시 직장인이 증권사 앱에서 만들었다면, 개설 마지막 화면에서 '소득 자동 조회 동의'만 누르면 서류 없이 끝나는 경우가 많아요. 자동 조회가 안 되면 홈택스에서 원천징수영수증을 PDF로 받아 올리면 돼요.
4. IRP 계좌 개설 혜택과 한도, 얼마나 돌려받나요
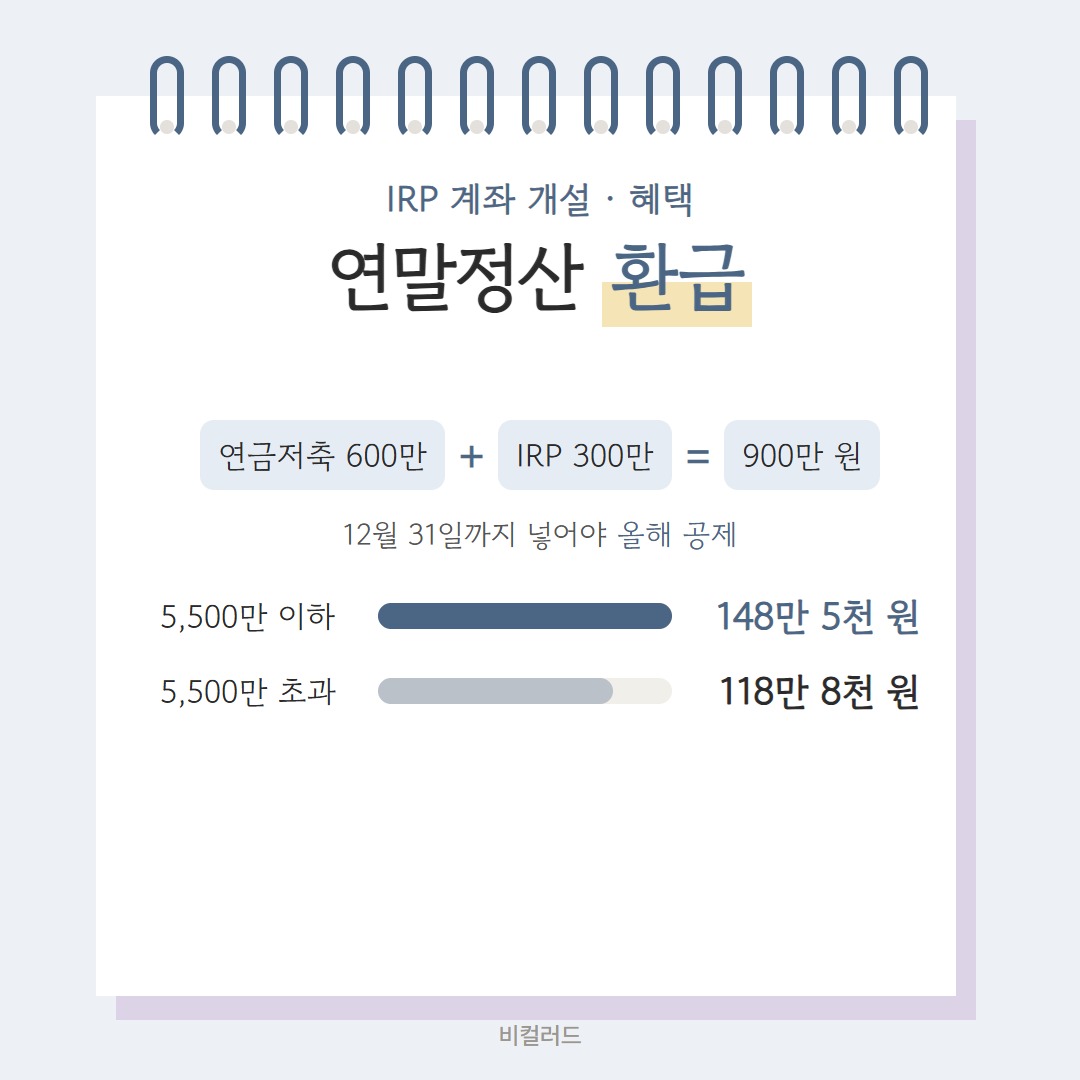
IRP에 내 돈을 넣으면 연말정산 때 세액공제를 받아요. 연금저축과 합쳐 연 900만 원까지 공제되고, 넣을 수 있는 돈은 합쳐서 연 1,800만 원까지예요.
| 5,500만 원 이하(4,500만 원 이하) | 16.5% | 148만 5천 원 |
| 5,500만 원 초과(4,500만 원 초과) | 13.2% | 118만 8천 원 |
✅ 연금저축은 600만 원까지만 공제돼서, 이미 연금저축이 있다면 나머지 300만 원을 IRP로 채우면 900만 원 한도를 다 쓸 수 있어요. 올해 공제를 받으려면 12월 31일까지 넣어야 해요.
✅ 퇴직금을 IRP로 받아 55세 이후 연금으로 나눠 받으면 퇴직소득세를 30%(11년차부터 40%) 덜 내요.
5. 은행과 증권사, 어디서 만들면 좋을까
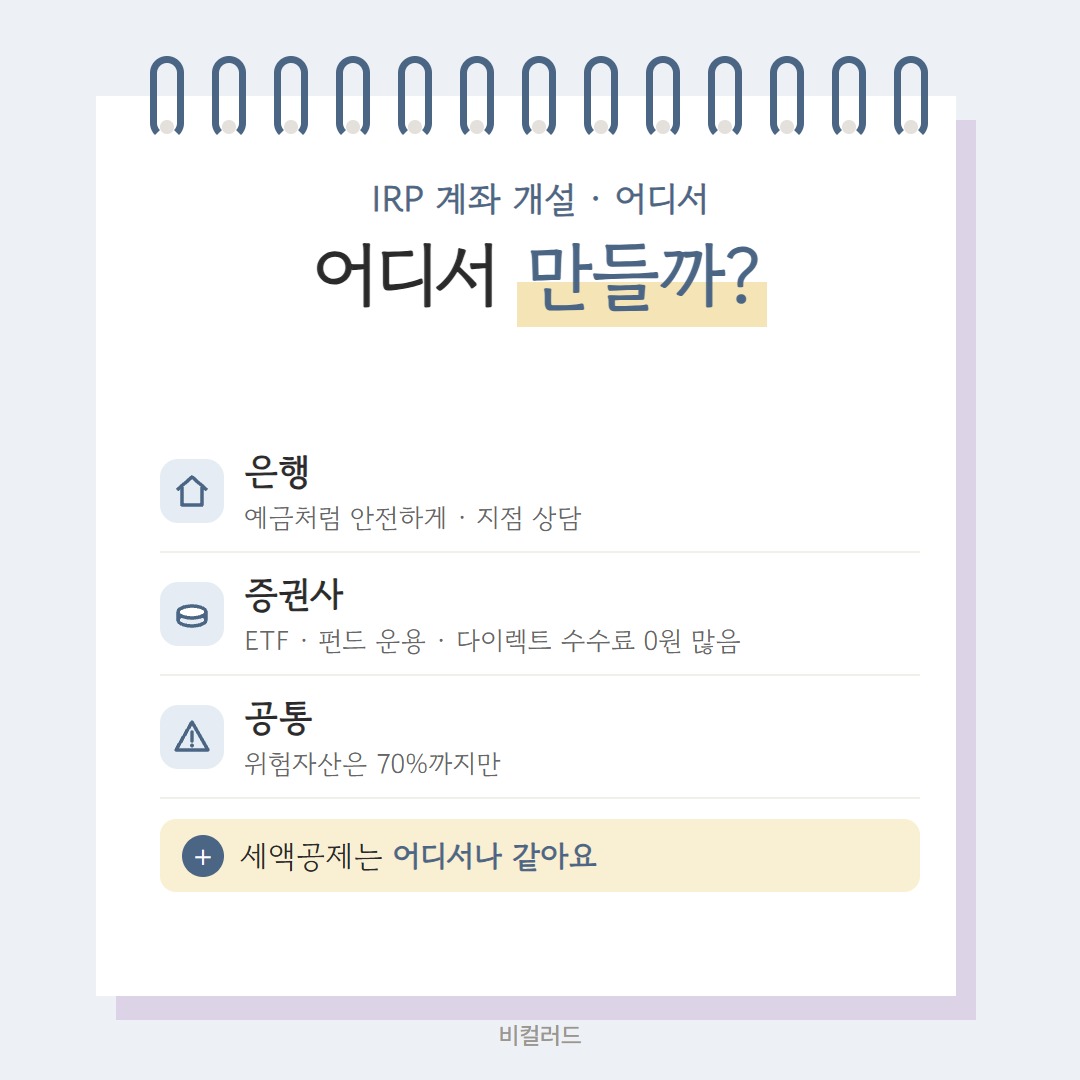
어디서 만들어도 세액공제는 똑같아요. 차이는 무엇으로 굴리느냐와 수수료예요.
| 은행 | 예금처럼 안전하게 두고 싶은 분, 지점 상담이 편한 분 |
| 증권사 | ETF·펀드로 직접 굴리고 싶은 분, 비대면(다이렉트) 수수료가 없는 곳이 많음 |
💡 IRP는 위험자산(주식형 펀드·ETF 등)을 70%까지만 담을 수 있고, 나머지 30%는 예금 같은 안전자산으로 둬야 해요. 개설 전에 금융회사 앱에서 운용·자산관리 수수료를 꼭 비교해 보세요.
6. IRP 계좌 개설 뒤 꼭 할 일 3가지
IRP 계좌 개설만 하고 그대로 두면 돈이 그냥 현금으로 놀 수 있어요.
만든 날 아래 세 가지까지 해 두면 끝이에요.
① 자동이체 걸기
세액공제를 꽉 채우려면 IRP만 쓸 경우 연 900만 원, 한 달에 75만 원이에요.
연금저축과 함께 쓴다면 연금저축 50만 원 + IRP 25만 원처럼 나눠도 돼요.
② 상품 고르기 또는 디폴트옵션 지정
넣은 돈으로 예금, 펀드, ETF 중 무엇을 살지 직접 골라요.
고르기 어렵다면 금융회사가 정해 둔 상품으로 알아서 굴리는 '디폴트옵션(사전지정운용)'을 지정해 두면 돼요.
③ 연말정산 때 확인
12월 31일까지 넣은 돈만 그해 공제돼요. 1월 연말정산 간소화 자료에 IRP 납입액이 들어왔는지 꼭 보세요.
| 25만 원 | 300만 원 | 49만 5천 원 |
| 50만 원 | 600만 원 | 99만 원 |
| 75만 원 | 900만 원 | 148만 5천 원 |
7. IRP 계좌 개설 자주 묻는 질문(FAQ)
Q. IRP 계좌 개설 기간은 얼마나 걸리나요?
비대면은 보통 당일에 만들어져요. 소득 증빙이 확인되면 바로 입금할 수 있어요.
Q. 만들고 돈을 안 넣어도 되나요?
돼요. 의무 납입이 없어서 여유 있을 때만 넣어도 돼요. 다만 세액공제를 받으려면 그해 12월 31일까지 넣어야 해요.
Q. 중간에 돈을 빼도 되나요?
IRP는 일부만 빼는 게 원칙적으로 안 되고, 무주택자 집 구입·6개월 이상 요양 같은 법정 사유가 있을 때만 중도인출이 돼요. 당장 쓸 돈은 넣지 마세요.
Q. IRP 계좌 개설은 몇 살부터 되나요?
나이 제한보다 소득이 기준이에요. 근로소득이나 사업소득이 있는 사람이라면 사회초년생도 바로 만들 수 있어요. 아르바이트처럼 근로소득이 신고된 대학생도 가능해요.
Q. 수수료는 얼마나 들어요?
IRP는 1년에 한 번 운용·자산관리 수수료가 붙는데, 비대면으로 만드는 다이렉트 IRP는 수수료를 받지 않는 곳이 많아요.
개설 화면에서 '수수료 면제' 조건을 꼭 확인하세요.
Q. 55세 전에 해지하면 어떻게 되나요?
그동안 세액공제 받은 원금과 수익에 16.5% 기타소득세를 떼요.
무주택자 집 구입, 6개월 이상 요양 같은 법에서 정한 사유가 아니면 일부만 빼는 것도 안 돼서 해지해야 하니, 당장 쓸 돈은 넣지 마세요.
Q. 회사 퇴직연금이 있는데 또 만들어도 되나요?
돼요. 회사 퇴직연금(DB·DC)은 회사가 넣는 돈이고, IRP는 내가 따로 넣어 세액공제를 받는 계좌라 함께 가질 수 있어요.
IRP 계좌 개설은 소득이 있으면 누구나 앱으로 당일에 할 수 있고, 개설 뒤 소득 증빙까지 마쳐야 끝나요.
연금저축과 합쳐 연 900만 원까지 세액공제를 받을 수 있으니, 수수료와 굴리는 방식을 비교해 나에게 맞는 곳에서 만드세요.